日々生活を送る中で、「貯蓄」や「貯金」という言葉は何気なく使われていますが、両者の厳密な違いやそれぞれの役割について意識したことはあるでしょうか。多くの人がこれらを同義語として捉えがちですが、金融・経済の文脈においては、その意味合いや対象とする範囲に明確な違いが存在します。2026年現在の経済環境や家計管理のトレンドを踏まえ、私たちがどのように資金を管理し、未来に向けた備えを行うべきか、その本質を紐解いていきます。
家計を守り、さらに資産を築いていくためには、言葉の定義にとどまらず、それぞれの仕組みやメリット・デメリットを正しく理解することが不可欠です。本稿では、銀行口座を活用した守りの資金管理から、将来を見据えた攻めの資産形成に至るまで、ファイナンシャルプランナーの視点も交えながら分かりやすく解説します。
「貯蓄」と「貯金」の決定的な違いとは?言葉の定義を整理する
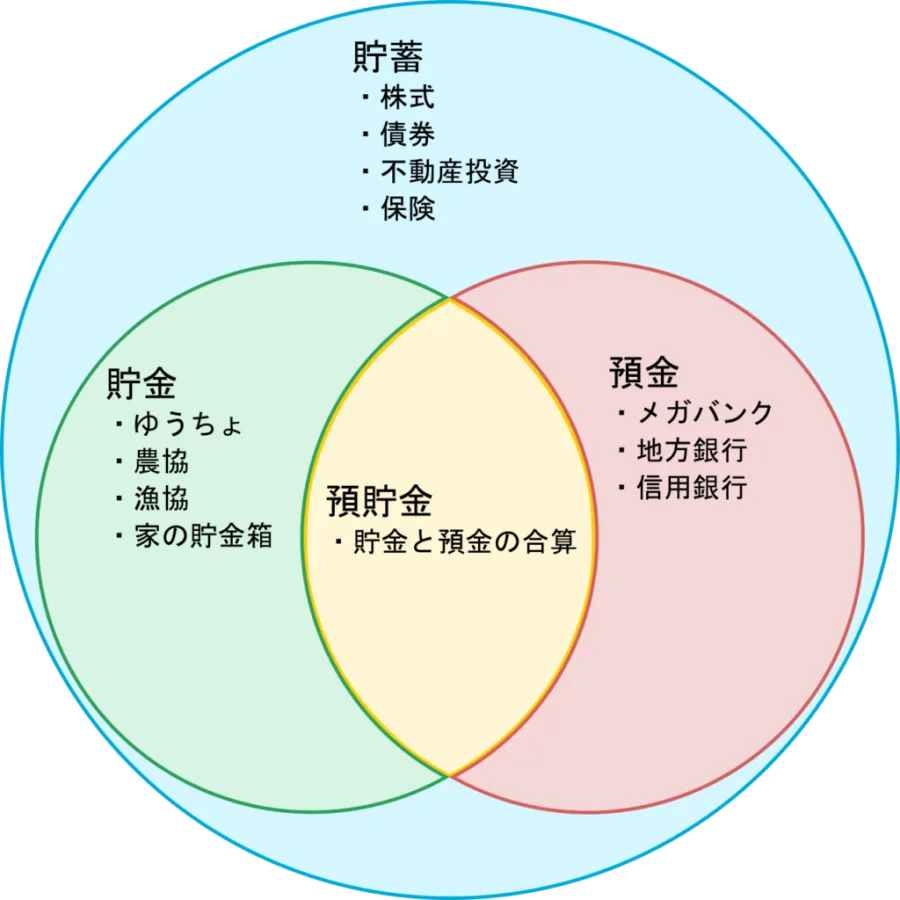
私たちが日常会話で何気なく使い分けている「貯蓄」と「貯金」ですが、金融の世界ではその対象範囲や目的において明確な違いがあります。まず「貯金」とは、狭義には日本国内の銀行、信用金庫、ゆうちょ銀行といった預金取扱金融機関にお金を預ける行為、およびその預けた資金そのものを指します。最大の特長は、預金保険制度(ペイオフ)の対象となる範囲内であれば元本が保証されており、安全性極めて高く資金を保管できる点にあります。
これに対して「貯蓄」は、より広い概念を持っています。銀行の預金口座にお金を置くだけでなく、株式、債券、投資信託、不動産、さらには保険商品や個人向け国債など、保有するすべての資産を増やしていく行為、およびその蓄え全体を指します。つまり、貯金が「現金を安全に保管すること」に特化しているのに対し、貯蓄は「将来に向けて資産を形成・拡大する総称」であると言えます。この定義の違いを理解することが、適切な家計管理の第一歩となります。
銀行の預金口座でお金を貯める「貯金」の仕組みと役割
「貯金」の基盤となるのは、私たちが日常的に利用している銀行口座です。普通預金や定期預金といった金融商品は、私たちの生活に深く根付いており、いつでも自由に出し入れできる利便性や、元本割れしない安心感を提供してくれます。銀行預金の仕組みは、預金者が金融機関にお金を預け、金融機関はその資金を企業への融資や国債の購入などに活用し、その見返りとして預金者に利息を支払うという循環の上に成り立っています。
普通預金は流動性が極めて高く、急な出費や給与の受取口座として不可欠な存在です。一方、定期預金は一定期間お金を預け入れることで、普通預金よりもわずかに高い金利が適用される仕組みになっています。しかし、近年の低金利環境においては、預金金利だけでインフレや物価上昇のスピードを上回ることは難しく、貯金だけですべての資産を増やしていくことには限界がある点に注意が必要です。
株や債券を含む「貯蓄」と資産運用の比較
貯金から一歩進んだ「貯蓄」の領域では、預金以外の金融商品を活用した資産運用が重要な位置を占めます。投資初心者にとって、株や債券、投資信託といった言葉はハードルが高く感じられる可能性がありますが、これらは長期的な資産形成において強力な味方となります。それぞれの特徴を整理するため、以下の比較表をご確認ください。
| 区分・金融商品 | 主な特徴 | リスクとリターンの傾向 | 向いている目的 |
|---|---|---|---|
| 普通預金・定期預金(貯金) | 元本保証があり、いつでも引き出し可能。安全性が極めて高い。 | 低リスク・低リターン | 生活防衛資金、直近で使う予定のある資金の保管 |
| 国債・債券 | 国や企業に資金を貸し出し、利息を受け取る。比較的安全性が高い。 | 中低リスク・中低リターン | 元本割れを抑えつつ、預金より少し利回りを求めたい場合 |
| 投資信託・株式(貯蓄) | 国内外の株式や債券に分散投資、または直接購入し資産拡大を目指す。 | 中高リスク・中高リターン | 将来の教育資金、老後資金など中長期の資産形成 |
表からも分かる通り、貯金は「安全性」に優れている一方でリターンが小さく、貯蓄(投資を含む)は「リターンの可能性」がある一方で元本割れのリスクを伴います。したがって、どちらか一方を選ぶのではなく、自身のライフステージや目的に応じてバランスよく組み合わせることが賢明なアプローチです。
ライフステージに応じた「使い分け」の理由と生活防衛資金の確保
お金を効率的かつ安心して管理するためには、資金の「使い分け」が極めて重要です。ファイナンシャルプランナーが口を揃えて指摘するように、すべての資金を投資に回すことはリスクが高すぎます。まずは、失業や病気、災害などの不測の事態に備えるための「生活防衛資金」を確保することが最優先となります。
生活防衛資金の目安は一般的に、会社員であれば生活費の3〜6ヶ月分、フリーランスや自営業であれば半年から1年分程度とされています。この資金は、価格変動リスクのある株式や投資信託ではなく、いつでも引き出せる銀行の普通預金や安全性の高い定期預金、すなわち「貯金」として確実に確保しておくべきです。その上で、生活防衛資金を超えた「余剰資金」についてのみ、「貯蓄」として投資や資産運用に振り分けるという二段構えの戦略をとることで、精神的な安定を保ちながら効率的な資産形成が可能になります。
2026年最新の家計管理と投資初心者へのアドバイス
2026年現在の経済状況において、物価の上昇や社会保障制度の変化に伴い、従来の「預金していれば安心」という価値観から脱却する必要性が高まっています。銀行口座に現金を眠らせているだけでは、実質的な資産の価値が目減りしてしまうリスクがあるため、多くの人々が家計管理の見直しを進めています。
投資初心者が失敗しないための重要な判断基準は、「少額からの長期・分散・積立投資」を徹底することです。一時にすべての資金を市場に投じるのではなく、毎月一定額をコツコツと積み立てる手法をとることで、購入価格の平均化(ドル・コスト平均法)が図られ、価格変動のリスクを和らげることができます。また、NISA制度などの非課税枠を有効に活用することも、効率的な資産形成において欠かせない選択肢となっています。
【貯蓄と貯金の違い】に関するよくある質問(FAQ)
Q1:貯金と貯蓄は、税金面や利息の扱いで何か違いがありますか?
A1:どちらも得られた利息や利益に対して税金(源泉分離課税など)がかかる仕組みは基本的に共通していますが、株式譲渡益や配当金に対する非課税制度(NISAなど)を利用できるのは「貯蓄」の領域(投資商品)です。預金の利息にも一律で税金がかかる点は同じですが、リターンの大きさが異なります。
Q2:投資初心者ですが、まず何から始めるべきですか?
A2:まずは自身の現在の収支を把握し、数ヶ月分の生活防衛資金が普通預金にあるか確認することから始めましょう。生活防衛資金が確保できたら、無理のない範囲の少額から、プロが運用する投資信託の積立などを通じて「貯蓄」をスタートするのが最も堅実なステップです。
Q3:貯金ばかりしていると、なぜ損だと言われるのですか?
A3:超低金利の状況下で銀行預金の利息は微々たるものである一方、物価が上昇(インフレ)すると、現金の持つ「モノを買う力(購買力)」が相対的に下がってしまうためです。お金の目減りを防ぐためには、貯金だけでなく適切な貯蓄・資産運用を組み合わせることが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
「貯蓄と貯金の違い」の本質は、単なる言葉の定義の差異ではなく、お金を「守る」か「育てる」かという目的の違いにあります。銀行預金による「貯金」は、日々の生活の安定や不測の事態への備え(生活防衛資金)として絶対に欠かせない基盤です。一方で、将来のライフイベントやインフレに備えるためには、株や債券などの「貯蓄」を通じて資産を増やす視点が大切です。
大切なのは、どちらか一方に偏るのではなく、自身のライフステージやリスク許容度に合わせて両者を適切に使い分けることです。2026年の変化する経済環境をしなやかに生き抜くために、まずは自身の家計を見直し、安全な「貯金」と未来のための「貯蓄」のベストバランスを見つけていきましょう。