年間100万円の貯金という目標は、多くの人にとって非常に魅力的であると同時に、「自分にも本当に達成できるだろうか」と不安を抱くハードルでもあります。月々換算すれば約8万3,000円の積み立てが必要となりますが、がむしゃらな節約や我慢だけでこの金額を捻出しようとすると、モチベーションが続かずに途中で挫折してしまう原因になります。
本記事では、手取りごとの貯金額の現実的な目安から、無理のない節約術、固定費削減リストの活用、そして確実に資産を増やす「先取り貯金」の仕組み作りまで、着実にお金を貯めるためのリアルなノウハウを多角的に解説します。家計簿アプリの活用法や、ボーナスなしの環境でも年間100万円を突破するための実践的なヒントを見ていきます。
年間100万円の貯金は本当に可能?手取りごとの現実的な目安と割合
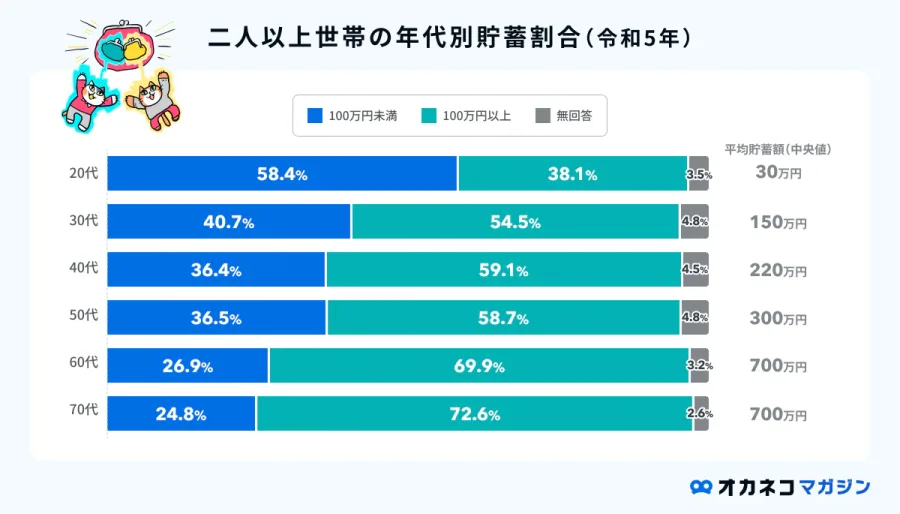
年間100万円を貯金するためには、まず自分の収入水準においてそれがどの程度の負担になるのかを客観的に把握することが不可欠です。金融広報中央委員会などが発表する家計の金融行動に関する世論調査などのデータを参照すると、世代や年収ごとの貯蓄割合には一定の傾向が見られます。
例えば、年収300万円台(一人暮らしなど)で年間100万円を貯金する場合、手取り額に対する貯蓄率は約30%以上を占めることになり、極めて高い意識と生活スタイルの最適化が大切です。一方で、年収500万円以上のミドル層であれば、固定費と変動費のバランスを整えることで、過度な窮乏生活を送ることなく十分に達成可能なラインとなります。
| 年収・手取りの目安 | 年間100万円貯金に必要な貯蓄率 | 難易度と実現のためのアプローチ |
|---|---|---|
| 手取り約250万〜300万円(年収300万円台) | 約33%〜40% | 高難易度:家賃や通信費などの固定費の大幅な削減と、外食・娯楽の徹底的な管理が必須。 |
| 手取り約350万〜450万円(年収400万〜500万円台) | 約22%〜28% | 中難易度:固定費の見直しと先取り貯金の仕組み化により、ストレスなく達成可能。 |
| 手取り約500万円以上(年収600万円以上) | 20%未満 | 低難易度:収支のコントロールができていれば比較的容易。投資の併用も検討。 |
なぜ貯金できないのか?多くの人が陥る失敗の原因と誤解
「毎月お給料日前になるとお金が残っていない」「なぜか気づくと財布からお金が消えている」という悩みを抱える人は少なくありません。貯金ができない根本的な原因は、多くの場合、意志の弱さではなく家計の構造的な欠陥にあります。
典型的な失敗パターンとして挙げられるのが、「収入が入る→生活費として自由に使う→余ったら貯金する」という残高方式の家計管理です。この方法では、人間の心理的バイアス(パーキンソンの法則)により、手元にあるお金をすべて使い切ってしまう傾向が強まります。また、ネット上で散見される極端な節約術(水道代を極限まで削る、食材の買い出しを1日1回に制限するなど)を真似して疲弊し、反動で散財してしまうケースも後を絶ちません。
加えて、一人暮らし特有の落とし穴として、自炊をしようとして食材を余らせて逆にコストがかかってしまったり、コンビニでの少額決済が積み重なって大きな出費になっていたりするケースも挙げられます。まずは「何にいくら使っているのかが見えていない」という状態を脱却することが、すべての出発点となります。
固定費削減リストの活用:無理なく毎月の支出を数万円減らす手順
節約の効果を最大化し、着実に年間100万円の原資を生み出すためには、毎月必ず発生する固定費の削減に着手するのが最も効率的です。変動費(食費や交際費など)を削るストレスに比べて、一度見直せばその効果が毎月自動的に継続する固定費は、家計改革の最大の武器となります。
以下の固定費削減リストを上から順にチェックし、見直しの余地がないか確認してみましょう。
1. 通信費の見直し
大手キャリアのプランから格安SIM(MVNO)やサブブランドへ乗り換えるだけで、月額5,000円〜8,000円(年間約6万〜10万円)の削減が可能です。自宅のインターネット回線もプロバイダや契約プランを見直すことで、固定費を大きくスリム化できます。
2. サブスクリプション・保険の見直し
過去数ヶ月間に一度も利用していない動画配信サービス、音楽アプリ、ジムの月会費などをリストアップし、容赦なく解約します。また、民間保険についても、公的保障制度(高額療養費制度や傷病手当金など)を理解した上で、過剰に加入している特約を整理することで、数千円から数万円単位の浮きが生まれます。
3. 住居費(家賃)の最適化
家計の中で最も大きなウェイトを占めるのが住居費です。更新月のタイミングやライフステージの変化に合わせて、少し離れたエリアや駅から少し歩く物件への引っ越しを検討することで、月々数万円単位のコストカットにつながります。
意思に頼らない「先取り貯金」の仕組み作りと家金管理のコツ
固定費の見直しで浮かせた原資を確実にキープし、年間100万円を達成するための決定打となるのが先取り貯金の仕組み作りです。給与口座から毎月自動的に一定額を別口座(または積立専用口座)に移動させることで、「そもそも使えるお金が存在しない」状態を作り出します。
勤務先に財形貯蓄制度があればそれを活用するのが最も確実ですが、そうでない場合でも、銀行の「自動定期積立サービス」を利用すれば手間なく運用できます。ボーナスなしの環境であっても、毎月約8万3,000円(手取りが潤沢であれば月8万円+端数調整)を給与天引きの要領で先取りすれば、1年後には確実に100万円が手元に残ります。
また、家計の全体像を把握するためには、銀行口座やクレジットカードと連携できる家計簿アプリのおすすめ機能を活用するのが現代のスタンダードです。レシートを撮影して手入力する手間が不要な自動連携型アプリを使えば、日々の支出がカテゴリごとに可視化され、どこに無駄があるのかが一目でわかるようになります。
ボーナスなし・一人暮らしの環境でも年間100万円貯めるリアルなロードマップ
「ボーナスが出ない」「一人暮らしで家賃や光熱費が全額自分持ち」という厳しい条件であっても、年間100万円の貯金は戦略次第で十分に実現可能です。重要なのは、月ごとの収支に波を作らず、年間を通じたキャッシュフローの年間計画を立てることです。
例えば、手取りが月額22万円の一人暮らしの場合、通常の生活費を13万円以内に抑え、残りの9万円を先取り貯金に回せば、年間で108万円の貯蓄が達成できます。これを実現するための具体的なルーティンは以下の通りです。
* 給与日当日の自動振替:給与が振り込まれた瞬間に、貯蓄用口座へ目標額を自動送金する。
* 生活費口座の定額化:残ったお金を食費・日用品・娯楽費用の生活口座に移し、その範囲内でやり繰りする。
* キャッシュレス決済の活用と見直し:ポイント還元を受けつつ、家計簿アプリでリアルタイムに支出を管理し、予算オーバーを防ぐ。
【貯金年間 100 万】に関するよくある質問(FAQ)
Q1:年収300万円台で一人暮らしをしながら年間100万円貯金するのは現実的ですか?
A1:非常にハードルは高いものの、家賃の安い物件への居住や、自炊の徹底、通信費・サブスクの削減など、固定費の最適化を徹底すれば十分に達成可能です。
Q2:先取り貯金をする場合、どの銀行口座を使うのがおすすめですか?
A2:普段使いの生活口座とは別の、ネット銀行などの「引き出しにくい(または目的別の積立ができる)」口座を選ぶのが、衝動買いを防ぐ上で効果的です。
Q3:家計簿アプリが続かないのですが、どうすればいいですか?
A3:レシートの手入力を前提とするアプリではなく、クレジットカードや電子マネー、銀行口座と自動連携するタイプのアプリを選ぶことで、手間をかけずに収支を把握できるようになります。
まとめ:無理のない継続と仕組み化で確実な資産形成を
年間100万円の貯金は、一時的な気合や無理な節約によって達成するものではなく、生活の構造を整え、自動的な仕組みを構築することによって成し遂げるプロジェクトです。
まずは自身の収支状況を家計簿アプリで正確に把握し、固定費の削減リストから取り組むこと。そして、給与支給日に合わせた「先取り貯金」の自動化を導入することで、ストレスを最小限に抑えながら着実にお金を増やすことができます。今日からできる一歩を踏み出し、確実な安心と自由を手に入れましょう。 (出典: 貯金 年間 100 万(Yahoo!ニュース))