2026年現在、日本の再生可能エネルギー戦略の柱として期待されてきた洋上風力発電が、重大な岐路に立たされています。なかでも業界をリードしてきた三菱商事が、大規模な洋上風力発電プロジェクトからの撤退や戦略見直しを余儀なくされた動きは、国内外で大きな波紋を広げました。官民挙げて推進してきたはずのプロジェクトで相次いで撤退や計画見直しが生じた背景には、一体何があったのでしょうか。
本稿では、三菱商事の洋上風力事業撤退の引き金となった資材高騰や第1ラウンドの入札制度における構造的課題を解説します。あわせて、経済産業省や国土交通省による新基準の導入、価格下限設定の再考、そして2026年を見据えた今後の再公募の行方まで、日本の洋上風力発電が直面している課題と未来の展望を多角的に読み解きます。
三菱商事の洋上風力事業撤退と計画見直しの背景
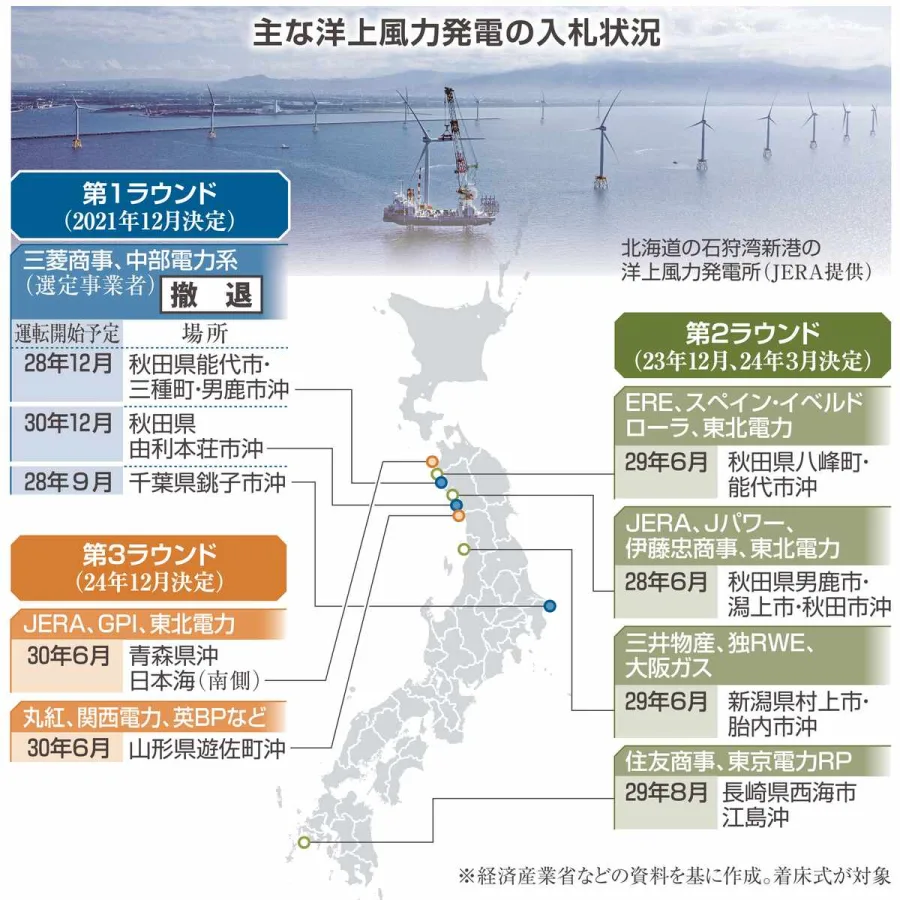
国内の再生可能エネルギー市場において、圧倒的な主導権を握ってきた三菱商事グループ。秋田県や千葉県銚子沖などで大規模な洋上風力発電の事業主体に選定され、日本の脱炭素化の切り札として大きな期待を集めていました。しかし、その輝かしい実績の裏で、想定を遥かに超えるコストプレッシャーと制度的な限界がプロジェクトの継続を困難にさせました。
撤退や抜本的な見直しの最大の引き金となったのは、近年の世界的な物価高騰、ウクライナ情勢などに伴うサプライチェーンの混乱、そして歴史的な円安の進行です。風力タービンや海底ケーブル、作業船の調達費用は数年前の試算から文字通り跳ね上がり、当初見込んでいた事業収支のバランスは完全に崩壊しました。国内調達の義務化やサプライチェーンの未成熟も相まって、民間企業単体では吸収しきれないほどの巨額の減損損失リスクが顕在化したことが、撤退決断の直接的な背景にあります。
洋上風力発電「第1ラウンド」の入札制度が抱えていた構造的欠陥
三菱商事を中心としたコンソーシアムが総取りする形となった「洋上風力発電 公募 第1ラウンド」は、日本の再エネ普及を加速させる一方で、現行の入札制度が持つ致命的な弱点を露呈させる結果となりました。再エネ海域利用法に基づくこの公募では、発電コストの低さを競い合う「価格競争」が過度に重視される仕組みになっていました。
当時、競合他社を圧倒する極めて低い電力販売価格(FIT価格)を提示した事業者が次々と落札しましたが、これはインフレや金利上昇、資材高騰といった将来的な外部環境の激変を十分に織り込めないシステムでした。結果として、「安値で落札したものの、事業を実現すればするほど赤字が膨らむ」という構造的な矛盾が生じ、事業者側にとって事業の継続が極めて非現実的な選択肢となっていったのです。
| 項目・ステージ | 第1ラウンドの状況 | 直面した課題・教訓 |
|---|---|---|
| 入札評価基準 | 価格点数に大きなウェイトを置いた安値優先の仕組み | 持続可能性よりも価格競争が過熱し、コスト変動への耐性が低下 |
| 価格下限の設定 | 明確な価格下限の設定が不十分であった | 非現実的な低価格入札を抑制できず、事業者の収益を圧迫 |
| マクロ経済環境 | 調達時の低インフレ・安定したサプライチェーンを想定 | 急激な資材高騰、金利上昇、円安により計画が完全に行き詰まり |
| 国内調達・サプライチェーン | 国内産業の育成を見据えたが、体制が未成熟 | 専門作業船や部材の調達が海外依存となり、コスト削減が進まず |
秋田や銚子沖プロジェクトへの深刻な影響と減損損失の現実
三菱商事の撤退・見直し方針は、具体的なプロジェクト現場である秋田県(秋田港・能代港など)や千葉県銚子沖の洋上風力発電にも深刻な影を落としています。すでに着手されていたインフラ整備や地元自治体との調整、サプライチェーン構築のプロセスにおいて、事業主体が揺らぐ事態は地域経済や雇用にも大きな不安を与えました。
また、これらの撤退や計画の凍結・縮小に伴い、関連企業が計上した減損損失の金額は莫大なものとなりました。インフラビジネスは数十年単位の長期投資を前提としているため、初期段階の設計ミスやマクロ経済の読み違いが、そのまま企業の財務体質を揺るがすリスクとなります。この事態は、日本のエネルギー政策がいかに「民間企業の善意や体力」に依存しすぎていたかを浮き彫りにしました。
経済産業省・国土交通省による新基準の導入と制度改革
一連の混乱を受けて、経済産業省と国土交通省は制度の抜本的な見直しを迫られました。2026年を見据えた新たなルール作りでは、これまでの「価格の安さ最優先」の評価方式から脱却し、事業の確実性や財務基盤、サプライチェーンの持続可能性を多角的に評価する「新基準」への移行が進められています。
特に重要な変更点が「価格下限」の導入です。際限のないダンピング(低価格競争)を防ぎ、事業者が適切な利益を確保しながら安全にインフラを維持・運用できる環境を法制度として担保する狙いがあります。また、物価変動リスクを一定程度価格に転嫁できる仕組みや、地元自治体との共生策、国内の製造業・海運業を育てる国内調達の実行可能性も厳しく審査されるようになり、日本の洋上風力政策は「量から質・実現性重視」への転換を余儀なくされています。
浮体式洋上風力への期待と日本の再エネ普及が抱える構造的課題
日本のように周囲を海に囲まれた島国において、遠浅の海域が比較的少ないという地理的制約は、着床式洋上風力の展開スピードを制限してきました。そのため、今後の再エネ普及の鍵を握る技術として期待されているのが「浮体式洋上風力発電」です。水深の深い海域でも設置可能な浮体式は、日本のポテンシャルを最大限に引き出す切り札とされています。
しかし、浮体式は着床式に比べて技術的な難易度がさらに高く、初期コストも高額になるという課題を抱えています。三菱商事をはじめとする総合商社や重工業メーカーが慎重姿勢に転じている現在、国が主導して初期の技術実証やインフラ投資のリスクをどこまでファイナンス面で支えられるかが、日本のエネルギー自給率向上と脱炭素の成否を分ける最大の試練となっています。
2026年以降の再公募と日本市場の再生へのシナリオ
混乱の第1ラウンドを経て、2026年は日本の洋上風力政策が再スタートを切る極めて重要な年となります。政府は、見直された新基準や適正な価格下限を適用した上での「再公募」を順次進めており、国内エネルギー市場の信頼回復を図っています。
一方で、三菱商事の撤退やリスク管理の厳格化により、今後の入札には以前のような熱狂的な参加ラッシュは見られないとの見方が大勢です。国内外のエネルギー企業やファンドは、よりシビアな収益性計算とリスクヘッジを求めるようになっています。日本市場が再びグローバルな投資マネーを引き寄せ、持続可能な再生可能エネルギー大国へとシフトできるのか、官民の協調と現実的な価格設定のバランスが今まさに問われています。
【三菱商事洋上風力】に関するよくある質問(FAQ)
Q1:三菱商事が洋上風力事業から撤退・見直しを行った最大の原因は何ですか?
A1:世界的な資材高騰、急激な円安の進行、および金利上昇による建設・調達コストの爆発的な増加が主な原因です。第1ラウンドで設定された低価格の電力販売価格ではコスト増を吸収できず、巨額の減損損失リスクを避けるために事業の見直しを迫られました。
Q2:洋上風力発電の第1ラウンドの入札制度にはどのような問題があったのですか?
A2:発電コストの安さだけに重きを置いた価格競争が加熱し、インフレやマクロ経済の変動リスクに対するバッファー(緩衝材)や「価格下限」が十分に機能していなかった点が構造的欠陥として指摘されています。
Q3:2026年以降の再公募や日本の洋上風力政策はどう変わりますか?
A3:経済産業省と国土交通省主導のもと、価格の安さだけでなく事業実現性やサプライチェーンの持続可能性を重視する「新基準」や「価格下限」が導入され、現実的で持続可能なプロジェクト運営へとルールが改められています。
まとめ:今後の動向と失敗しないための判断基準
三菱商事の洋上風力事業撤退および計画見直しは、日本の再生可能エネルギー政策が「理想論の拡大路線」から「コストと現実を見据えた持続可能なフェーズ」へと強制的にシフトするターニングポイントとなりました。資源の乏しい日本にとって洋上風力は依然として不可欠なエネルギー源ですが、今後は単なる目標値の追求ではなく、経済合理性とサプライチェーンの強靭性を両立させることが大前提となります。
事業の実現性や政策の動向を正しく見極めるためには、単に「脱炭素の推進」というスローガンだけでなく、資材価格の動向、制度改正における価格下限の妥当性、そして各事業者の財務的体力を冷静に評価する視点が不可欠です。2026年以降の再公募が真に日本のエネルギー安全保障に寄与するものとなるか、引き続き厳格な監視と柔軟な制度運用が求められています。