ビジネスパーソンにとって大きな節目とも言える「年収850万円」。キャリアアップや転職、昇進によってこの金額に到達したとき、多くの人が気になるのが「実際に手元に残るお金はいくらなのか」「世間一般の生活レベルはどう変化するのか」という点と考えられます。2026年現在の最新税制や社会保険料の動向を踏まえ、年収850万円という金額が持つ本当の価値を徹底的に解き明かしていきます。
ニュースや経済メディアでも度々話題になる年収850万円ですが、額面の数字と実際の生活実態には、税金や社会保険料の仕組みによって少なからずギャップが存在します。本記事では、手取り額の正確な算出から、独身・既婚共働きといったライフスタイル別の生活レベル、気になる貯金額の目安や家賃設定の黄金比率まで、あらゆる疑問に網羅的にお答えします。
年収850万円の税金・社会保険料と実際の年間手取り額を徹底検証
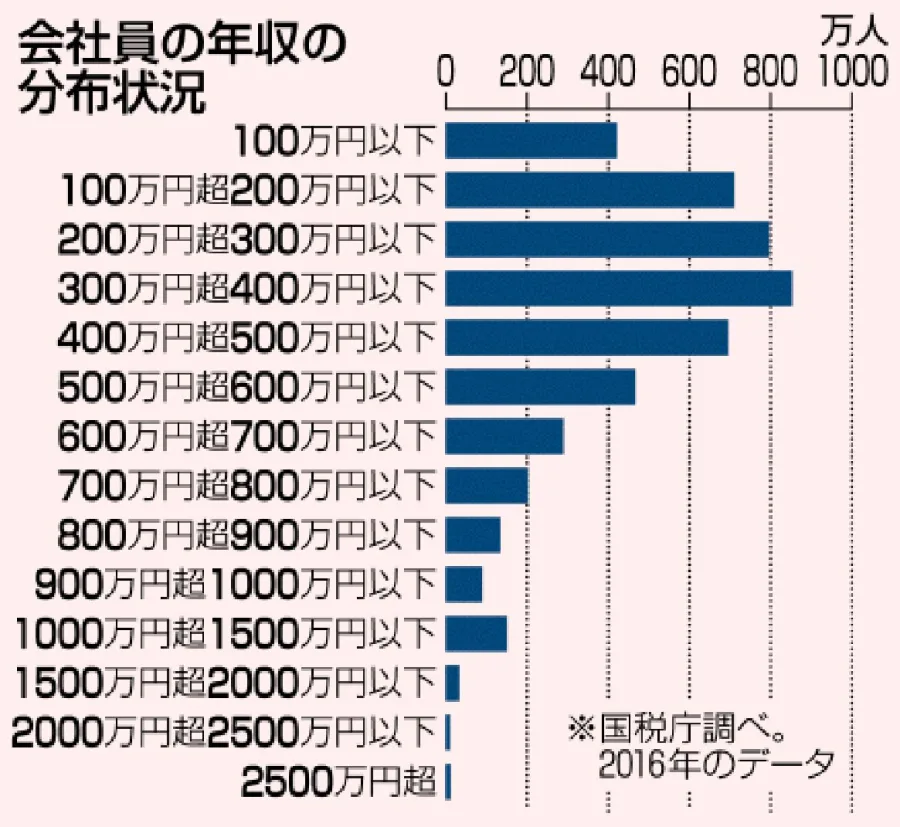
年収850万円という額面を聞くと「かなり余裕がある生活ができる」という印象を抱く人が多いですが、そこから差し引かれる税金や社会保険料の額を知ると、現実の厳しさに直面することが少なくありません。給与所得控除や基礎控除が適用された上で、段階的に課税される日本の税制において、年収850万円は「税負担が本格的に重く感じられるゾーン」の入り口に位置しています。
日本の給与システムでは、額面年収からまず健康保険料、厚生年金保険料、雇用保険料といった「社会保険料」が天引きされ、その残額に対して「所得税」と「住民税」が課されます。2026年現在の税制および料率をベースに試算すると、年収850万円における控除額と手取りのバランスは非常に特徴的な数値を示します。額面と手取りのギャップを正しく把握することが、健全な家計管理の第一歩となります。
また、年収850万円の層では、かつて議論された所得税の給与所得控除の見直しや、子育て世帯向けの各種手当の所得制限なども絡み、世帯構成によって手取りの実感が大きく変わる点にも注意が必要です。単に「年収が高いから大丈夫」と油断していると、想定以上に手元に残るお金が少ないと感じる原因になります。
| 項目 | 金額(目安) | 備考・計算のポイント |
|---|---|---|
| 額面年収 | 8,500,000円 | ボーナス込みの年間総支給額 |
| 社会保険料合計 | 約120万〜130万円 | 健康保険・厚生年金・雇用保険の合算 |
| 所得税 | 約35万〜45万円 | 各種控除適用後の課税所得に応じる |
| 住民税 | 約40万〜45万円 | 前年の所得を基に一律約10%で算出 |
| 年間手取り額 | 約640万〜660万円 | 実際に銀行口座に振り込まれる総額 |
所得税・住民税・社会保険料の内訳と「年収の壁」の仕組み
年収850万円の給与明細を見ると、毎月驚くほどの金額が天引きされていることに気づきます。具体的にどのような名目で、どれくらいの割合が差し引かれているのでしょうか。まず最大の割合を占めるのが社会保険料で、標準報酬月額の上限や料率改定の影響を受けつつ、年間でおよそ120万円から130万円規模の負担となります。
続いて、所得税は累進課税制度をとっており、年収850万円の場合は所得税率が10%または20%の段階にかかってきます。住宅ローン控除や生命保険料控除などの各種所得控除をどれだけ適用できるかによって、源泉徴収された後に還付される金額が大きく変わり、実質的な手取り額を押し上げる重要なファクターとなります。
住民税については、前年の1月から12月までの所得に対して課税されるため、昇給して年収850万円に到達した「2年目」の夏以降に住民税の徴収額が跳ね上がることになります。「昇給したのに、なぜか手取りが増えた実感がわかない」という現象の多くは、このタイムラグのある住民税の増加が原因です。この仕組みをあらかじめ理解しておくことで、資金繰りの計画ミスを防ぐことができます。
年収850万円のリアルな生活レベル:独身と既婚共働きの違い
手取りが年間約640万〜660万円(月額換算で約53万〜55万円、ボーナスを除いた毎月の手取りが約40万〜45万円前後)となると、実際の生活レベルはライフスタイルによって大きく様変わりします。独身の場合と、既婚で共働きをしている場合では、使える自由資金やゆとりの度合いに明確な差が生まれます。
独身者であれば、都心部の利便性の高いエリアにハイグレードな賃貸マンションを借り、外食や趣味、旅行などに十分な投資をしても、なお毎月まとまった金額を貯蓄や投資に回すことが可能です。「お金に困らない、優雅で自由な一人暮らし」を謳歌できる水準と言えます。自己投資やキャリアのためのスキルアップにも予算を割きやすく、非常にバランスの取れたライフスタイルを実現しやすい環境です。
一方で、既婚者の場合はパートナーとの働き方や世帯年収の合算、子供の有無によって状況が異なります。配偶者が専業主婦(夫)である場合、または扶養内パートである場合は、大黒柱一人で850万円を稼ぐ形になり、住宅ローンや教育費の負担が加わると、独身時代のような爆発的な自由度や余裕は感じにくくなります。他方、夫婦ともに正社員として共働きをしており、世帯年収としてさらに上乗せがある場合は、都心でのマイホーム購入や質の高い教育環境の選択肢が一気に広がります。
理想的な家賃の目安と生活費の割合(家計の黄金比率)
家計を健全に保ちながら生活の質を維持するためには、固定費、特に住居費のコントロールが極めて重要です。不動産業界で一般的に言われる「家賃は年収の3分の1以下」という基準を当てはめると、年収850万円の場合は年間約280万円、月額換算でおよそ23万円程度が上限の目安となります。
しかし、手取りベース(月額約40万〜45万円)で考えると、月々23万円の家賃は手取りの半分近くを占めてしまい、生活費や貯蓄を圧迫するリスクがあります。現実的な家賃の目安としては、月々の手取りの25%〜30%程度に抑える、つまり月額11万円から13万円前後(都心であれば15万円前後)に設定するのが、無理なく余裕を持った暮らしを送るための黄金比率と言えます。
生活費全体の割合としては、住居費を約20%〜25%、食費を約15%、水道光熱費・通信費を約10%、趣味や交際費を約15%、そして残りの30%以上を確実に貯蓄や資産運用へ回すというポートフォリオが理想的です。高収入層であっても、見栄を張って外食や高級車に浪費してしまうと、貯蓄がまったく増えない「高所得貧困層」に陥る危険性があるため注意が必要です。
気になる貯金額と資産運用の実態:いくら貯めているのが平均的か
「年収850万円の世帯は、みんないくら貯金しているのか」という疑問は、多くの人が密かに気になるところです。金融広報中央委員会などの各種家計調査データやファイナンシャルプランナーの現場感によると、年収800万〜1000万円層の平均的な年間貯蓄額は、手取りの20%前後、つまり年間120万〜150万円程度が一般的なボリュームゾーンとなっています。
p>もちろん、年齢やこれまでの蓄財の歴史、持ち家か賃貸かによって総貯蓄額(金融資産残高)は大きく異なります。20代後半や30代前半で若くして年収850万円に到達したエリート層では、ライフステージの初期段階であるため貯蓄額は数百万円程度である一方、40代後半から50代のベテラン層であれば、数千万円規模の金融資産を築いているケースも珍しくありません。
近年では、ただ銀行口座に預金しておくだけではなく、新NISA制度などを活用したインデックス投資や、不動産投資、iDeCoによる税制優遇を受けながらの資産形成に取り組む割合が急速に増えています。年収850万円という安定したキャッシュフローをベースに、インフレ時代に負けない資産構築を行うことが、この所得層の賢い選択肢として定着しています。
配偶者控除の見直しと税制優遇を最大限に活かすポイント
配偶者がいる場合に見逃せないのが、税法上の「配偶者控除」や「配偶者特別控除」の適用ルールです。日本の税制では、世帯主の所得が一定水準を超えると控除額が段階的に減額・消失する仕組みが導入されています。
本人(世帯主)の合計所得金額が1,000万円(給与収入のみの場合は年収約1,195万円)を超える場合、配偶者控除の対象外となります。年収850万円という水準であれば、本人の所得要件自体はクリアしているものの、配偶者のパートやアルバイト、あるいは正社員としての収入金額(年収103万円の壁、150万円の壁など)によって、受けられる控除や世帯全体の手取り額が変動します。
共働き世帯の場合、お互いの年収がそれぞれの税率計算に独立して影響するため、無理にどちらかの就業時間を抑えるよりも、お互いにキャリアを継続して世帯年収を最大化しつつ、ふるさと納税や医療費控除、住宅ローン控除などの合法的な所得控除を漏れなく申請することが、手取り最大化の最も確実な戦略となります。
【年収 850 万】に関するよくある質問(FAQ)
Q1:年収850万円は日本の労働者の中で上位何パーセントに位置しますか?
A1:国税庁の民間給与実態統計調査によると、年収800万円超900万円以下の給与所得者の割合は約4.5%前後であり、全労働者の中でも上位10%以内(上位約7〜8%程度)に入る、比較的恵まれた高所得層に属しています。
Q2:年収850万円あれば、都内で一戸建てや新築マンションを購入できますか?
A2:十分に可能です。一般的に住宅ローンは「年収の6倍〜7倍程度(約5000万〜6000万円)」が借入の安全圏とされています。ただし、金利動向や教育費の将来計画を考慮し、頭金の準備や無理のない返済シミュレーションを行うことが不可欠です。
Q3:昇給して年収850万円になった際、住民税が急に高くなったように感じるのはなぜですか?
A3:住民税は「前年の所得」に対して課税される仕組みになっているためです。年収が上がった翌年の6月以降に新しい税額が反映されるため、昇給直後の1年間は「収入が増えた実感のわりに手取りが少ない」と感じやすくなります。
まとめ:今後のキャリア戦略と失敗しないための判断基準
年収850万円という数字は、日本の平均給与を大きく上回り、経済的なゆとりや社会的信用を実感できる魅力的な水準です。しかし、そこには決して油断できない重い税負担や社会保険料の現実があり、見栄や浪費に走ればあっという間に家計が圧迫されるリスクも秘めています。
今後のライフプランを成功させるための判断基準は、「見えない固定費を徹底的にスリム化すること」と「余剰資金を賢く資産運用に回すこと」の2点に集約されます。単に額面の高さに満足するのではなく、手取りの構造と自身のライフステージ(独身・共働き・子育て等)に合わせた最適な家計管理を実践することで、年収850万円の価値を最大限に引き出し、真の豊かさを手に入れることができるでしょう。