金融市場における金利環境の変化に伴い、メガバンクや大手都市銀行の預金金利の動きに高い関心が寄せられています。なかでも、りそな銀行の定期預金利率や普通預金との金利差、あるいは将来的な金利上昇を見据えた資金の置き場について、具体的なメリットやデメリットを把握したいと考えている方は少なくありません。本記事では、2026年現在の金融情勢を踏まえ、りそな銀行の預金金利の傾向や、スーパー定期、自動継続定期預金などの特徴、さらには口座開設やキャンペーン情報を網羅的に解説します。
銀行預金は元本保証という絶大な安心感がある一方で、インフレ局面や金利上昇局面においては、どの預入期間を選択するかによって資産運用の効率が大きく変わってきます。普通預金と定期預金の金利比較や、3年・5年といった長期・中期定期預金のメリット・デメリットを正しく理解し、ご自身のライフプランに合わせた最適な資産管理の判断基準を見つけていきましょう。
りそな銀行の定期預金利率と金利上昇局面におけるトレンド
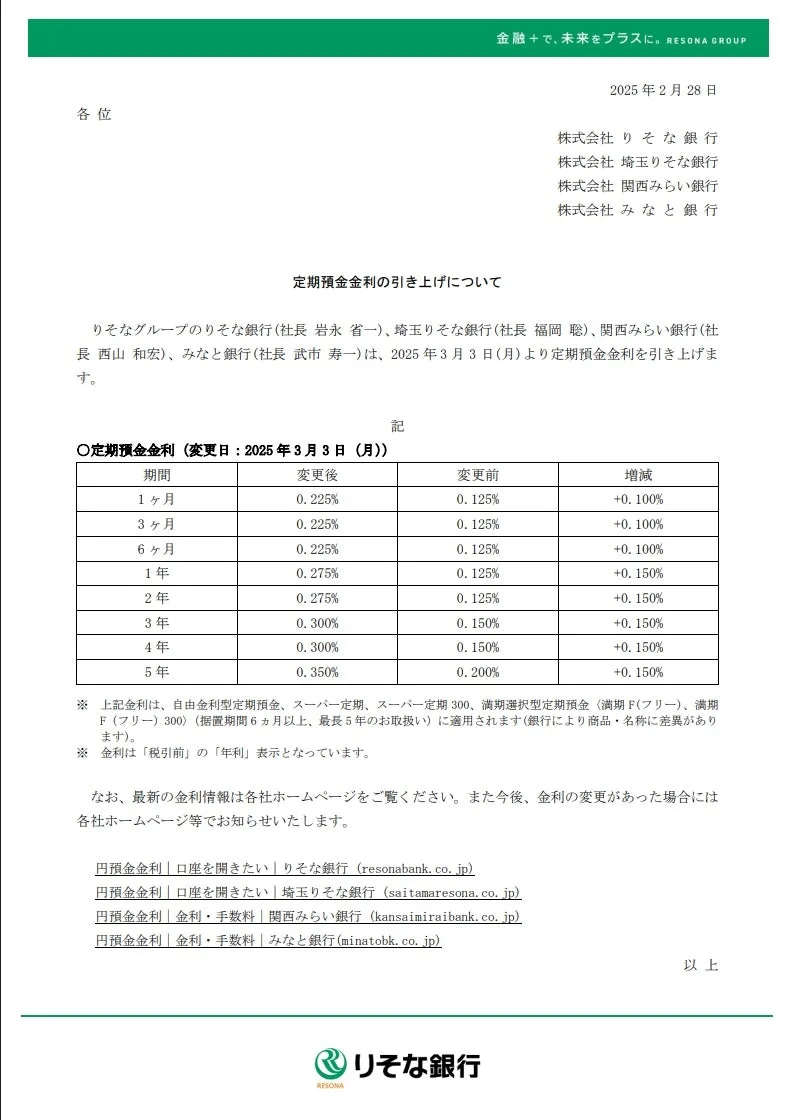
近年の金融市場では、長期金利や短期金利の変動を受けて、大手都市銀行を中心に預金金利を見直す動きが見られます。りそな銀行においても、日銀の金融政策決定会合や市場金利の動向に呼応する形で、定期預金利率の引き上げや各種キャンペーンの展開が行われてきました。預金者にとっては、長らく続いた低金利時代から「金利がある世界」へとシフトする中で、預金商品の金利水準をこまめにチェックすることが重要になっています。
定期預金金利が上昇する局面では、預入時の金利が満期まで固定される「スーパー定期」などの固定金利型商品が注目されます。一般的に、金利が今後さらに上昇すると予想される環境下では、あまり長期の期間で固定してしまうと、将来のさらなる高金利の恩恵を受けにくくなるというトレードオフが生じます。そのため、資産の一部を短期、中期、長期に分散させる、あるいは自動継続型の定期預金を利用して柔軟に対応する戦略が検討されます。
普通預金と定期預金の徹底比較:メリット・デメリットの整理
資産を預け入れる際、多くの人が最初に直面するのが「普通預金にするべきか、定期預金にするべきか」という選択です。それぞれの特徴には明確な違いがあり、資金の性格に応じた使い分けが大切です。ここで、普通預金と定期預金の主な違いとメリット・デメリットを整理した比較表を確認してみましょう。
| 項目 | 普通預金 | 定期預金(スーパー定期等) |
|---|---|---|
| 金利の水準 | 比較的低めに設定されている | 普通預金よりも優遇される傾向がある |
| 資金の流動性 | いつでも自由に出し入れが可能 | 満期まで原則として引き出しに制限がある |
| 金利変動への対応 | 金利上昇時に適用金利が随時見直される | 預入時の金利が満期まで固定される |
| 主なメリット | 急な出費にも対応できる高い利便性 | 確実な利息受取と元本保証の安心感 |
| 主なデメリット | 金利上昇局面でもリターンが限定的 | 中途解約時にペナルティ(約定利率未満)が発生する場合がある |
表から分かるように、普通預金は流動性が極めて高い一方で利息面のメリットは限定的です。一方、定期預金はりそな銀行の各種スーパー定期などを通じて、一定期間資金をロックする引き換えに、普通預金よりも高い金利で利息を確実に得られる点が最大の強みとなります。
3年・5年ものなど預入期間の選び方と金利上昇への備え
りそな銀行の定期預金では、1ヶ月から最長5年程度までのさまざまな預入期間が用意されています。中でも「3年」や「5年」といった中長期の定期預金は、預入時の金利を長く固定できるため、金利の底打ちを確認した上で預け入れるには適した選択肢となります。
しかし、前述の通り、さらなる金利上昇が予想される局面においては、5年という長期で資金を固定してしまうと、2年後や3年後にさらに金利が上がった際のチャンスロスにつながるリスクがあります。そのため、すべての資金を一度に同じ期間で預けるのではなく、期間を分散させる「ラダー型(階段状)の預入」や、自動継続定期預金を活用して満期時の金利変動に追随できるようにする工夫が実務的な防衛策となります。
自動継続定期預金の仕組みと賢い活用ポイント
定期預金を満期を迎えた後、手続きなしでそのまま自動的に同じ期間の定期預金として継続される仕組みが「自動継続定期預金」です。りそな銀行をはじめとする多くの金融機関で採用されており、満期のたびに窓口やインターネットバンキングで組み直す手間がかからないという利便性があります。
自動継続には、元金のみを継続して利息は普通預金口座に入金される「元金継続型」と、元金と税引後の利息を合わせて再び定期預金として預け入れる「元利金継続型(複利効果)」が存在します。金利上昇局面においては、自動継続された時点の新しい金利が適用されるため、放置している間にも市場金利の動向が反映されるメリットがあります。ただし、自動継続時の適用金利が必ずしもその時点での店頭最高水準とは限らない場合もあるため、定期的に全体の預金構成を見直す視点が欠かせません。
口座開設手数料やキャンペーン情報を押さえてお得に預ける
新しく口座を開設して定期預金を利用する際、気になるのが各種手数料やキャンペーンの有無です。りそな銀行における通常の口座開設自体に手数料はかかりませんが、特定のサービスや通帳の発行・維持に関して条件が設けられる場合があります。
また、定期預金キャンペーンは、新規資金の預け入れや特定のマイレージサービス・グループ連携、アプリの利用などを条件に、通常の店頭金利よりも優遇された特別金利が適用されるケースが多く見られます。こうしたキャンペーン情報をタイミングよく活用することで、標準的な金利よりも有利な条件で資産を預けることが可能になります。ただし、キャンペーン期間や適用条件(新規限定、預入金額の下限など)は細かく設定されているため、事前に公式サイトや窓口の案内を十分に確認することが大切です。
【りそな銀行定期預金利率】に関するよくある質問(FAQ)
Q1:りそな銀行の定期預金利率は普通預金と比べてどのくらい違いますか?
A1:一般的に、普通預金よりも定期預金(スーパー定期など)の方が高い金利が設定されています。ただし、具体的な数値は日々の金融市場の動向や各金融機関の方針によって変動するため、最新の金利一覧を公式ホームページや店頭で確認することが確実です。
Q2:金利上昇局面では、定期預金は短い期間と長い期間のどちらで預けるべきですか?
A2:将来さらなる金利上昇が見込まれる環境下では、長期間(5年など)で固定してしまうと、後から金利が上がった際の恩恵を受けにくくなります。そのため、預入期間を分散させるか、比較的短めの期間(1年など)を重ねていく方法がリスクヘッジとしてよく選ばれます。
Q3:定期預金を途中で解約した場合、ペナルティはありますか?
A3:満期日前に中途解約した場合でも元本割れすることはありませんが、当初の約定利率ではなく、普通預金よりも低い「中途解約利率」が適用されるのが一般的です。そのため、使う予定のある資金は普通預金に残し、当面使わない余資のみを定期預金に回すことが基本となります。
まとめ:金利動向を見据えた最適な預金戦略と判断基準
りそな銀行の定期預金利率や普通預金との違い、そして金利上昇局面における預入期間の選び方について解説してきました。銀行預金は元本保証という最大の強みを持つ反面、インフレや金利の変化に対して戦略的に向き合わなければ、資産の実質的な価値を守ることは難しくなります。
失敗しないための判断基準として、「流動性が必要な資金は普通預金に確保し、当面使わない資金を期間分散しながら定期預金や自動継続の仕組みに振り分ける」という基本姿勢を徹底することが肝要です。最新の金利一覧やキャンペーン情報をこまめにチェックし、ご自身の資産状況に最も適した預入プランを構築してください。