個人間やビジネスにおけるお金の貸し借りにおいて、口約束だけでは「言った・言わない」の水掛け論になりやすく、最悪の場合は泣き寝入りせざるを得ないトラブルに発展するリスクがあります。お金の貸し借りでトラブルを防ぐ借用書の正しい書き方を解説。法的効力を高める必須記載項目や印紙の貼り方、文例テンプレートまで分かりやすくまとめました。本記事では、2026年最新の法的基準や実務上のポイントに基づき、誰でも確実に法的な裏付けを持つ書面を作成できるノウハウを詳しくお伝えします。
1. 借用書と金銭消費貸借契約書の違いとは?法的効力の基本
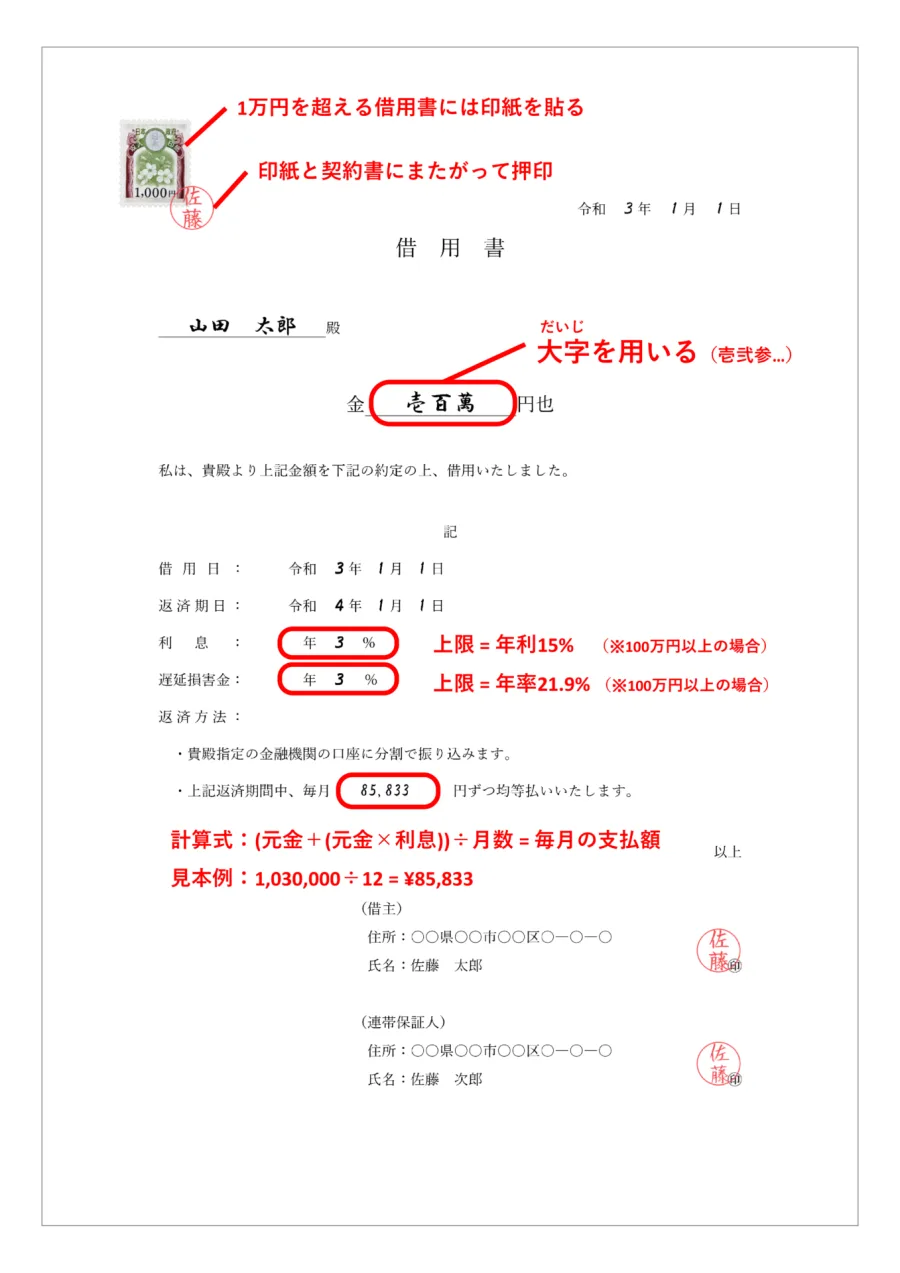
お金の貸し借りに関連する書面として、「借用書」や「金銭消費貸借契約書」という言葉を耳にする機会は多いでしょう。実務や法律上の観点から整理すると、これらには形式面での違いがありますが、いずれも金銭の授受と返済義務を証明する重要な証拠となります。一般的に、借用書は借主が貸主に対して「お金を借りたこと」を一方的に差し出す形式(単独文書)が多く用いられますが、貸主と借主の双方が合意の証として作成し署名・捺印する形式は「金銭消費貸借契約書」と呼ばれるのが一般的です。
法律上、数万円程度の少額であれば口頭の契約であっても法的な有効性は認められます。しかし、証拠が残らないため、裁判に発展した際に貸した側が事実を証明できず敗訴するリスクが極めて高くなります。そのため、契約の存在や金額を客観的に証明する書面として、借用書や金銭消費貸借契約書を交わしておくことがトラブル防止の最大の防衛策となります。書面があるだけで、心理的なプレッシャーを与え、返済の滞りを防ぐ効果も期待できます。
2. トラブルを防ぐ!借用書の必須記載項目と正しい書き方
借用書としての法的効力を十分に発揮するためには、記載すべき項目に不備があってはなりません。曖昧な表現や記入漏れがあると、いざという時に証拠としての価値が低下してしまいます。実務上、必ず盛り込むべき基本項目は以下の通りです。
① タイトル:文書の目的に応じて「借用書」または「金銭消費貸借契約書」と明確に記載します。
② 作成年月日:書類を作成した正確な日付を記入します。
③ 借受人の情報(署名・捺印):お金を借りた本人の氏名(フルネーム)、現住所を自署し、実印または認印を押印します。
④ 貸付人の情報:お金を貸した本人の氏名と住所を記載します。
⑤ 貸付金額(元本):改ざんを防ぐため、数字には「金 100,000 円」のように大字(壱、弐、参、拾など)を用いるのが確実です。
⑥ 利息に関する取り決め:利息を定める場合は、利息制限法の上限(元本に応じて年15%〜20%)を超えない範囲で具体的な利率(例:年○%)を明記します。無利息とする場合も「利息は無利息とする」と書き添えます。
⑦ 返済期限・返済方法:「令和○年○月○日までに一括して返済する」または「毎月末日限り金○万円ずつ分割返済する」など、具体的な期日や振込先口座などを正確に記載します。
⑧ 遅延損害金の定め:返済が遅れた場合に発生するペナルティの利率(例:年14.6%など)を定めておくと、支払いの遅延を抑止できます。
| 項目 | 記載内容のポイント | 備考・注意点 |
|---|---|---|
| タイトル | 「借用書」または「金銭消費貸借契約書」 | 文書の性質を明確にする |
| 金額 | 「金 ○○ 円」と明確に表記 | 改ざん防止のため大字(壱、弐、参など)の活用を推奨 |
| 返済期日 | 具体的な年月日または分割返済の条件 | 「出世払いに落ち着いたら」など曖昧な表現は避ける |
| 利息・遅延損害金 | 利率を明記(法令の上限内に収める) | 取り決めがない場合は利息を請求できないため注意 |
| 署名・押印 | 借主・貸主の自署および捺印 | 可能であれば実印+印鑑登録証明書の添付がベスト |
3. 借用書における印紙の貼り方と金額別のルール
金銭の貸し借りに関する契約書や借用書は、印紙税法上の「課税文書」に該当する場合があります。すべての借用書に収入印紙が必要なわけではなく、記載された「借入金額(記載金額)」や書類の性質によって貼付の有無および金額が異なります。
原則として、無利息での貸し借りや単なる受取書的な性質にとどまる場合は非課税となるケースもありますが、一般的な金銭消費貸借契約書や法的効力を高めた借用書で、記載金額が1万円を超える場合には収入印紙の貼付が必要となります。例えば、記載金額が10万円を超え50万円以下の場合は200円、100万円を超える場合は400円といったように、金額に応じた収入印紙を書類の所定の場所に貼り、消印(割印)を押す必要があります。
収入印紙を貼り忘れたり消印を行わなかったりした場合、税法上の過怠税が課されるだけでなく、万が一の税務調査や公的な手続きの際に不備とみなされるおそれがあるため、あらかじめ金額に応じた印紙を用意し適切に処理することが大切です。
4. 手書きとパソコン作成はどちらが良い?署名・押印の重要性
借用書を作成する際、「手書きで作るべきか、パソコンで作成して印刷すべきか」という疑問は多く寄せられます。結論から言えば、パソコンで作成しても法的効力に差はありません。むしろ、複雑な金額や返済条件、長文の条項を正確に整理して記載できるため、読み間違いや書き損じを防ぐ観点からパソコン作成のほうが実務的です。
ただし、形式がどうであれ最も重要なのは「署名」と「押印」の真正性です。名前をゴム印やパソコンのフォントであらかじめ印刷するのではなく、借主本人が自らの手で氏名を直筆(自署)することが極めて重要となります。自署があることで、筆跡鑑定が可能になり、「自分が書いたものではない」という言い逃れを防ぐ強力な証拠となります。
加えて、押印についても、三文判よりも実印を押し、さらに「印鑑登録証明書」を添付してもらうことで、本人が確実に署名・押印したという客観的な証明力が飛躍的に高まります。
5. 連帯保証人を立てる場合の条件とトラブル防止のポイント
高額な貸し借りや、返済能力に不安がある相手にお金を貸す場合、「連帯保証人」を立ててもらうことが有効なリスクヘッジとなります。単なる「保証人」と「連帯保証人」では、法的性質が大きく異なるため注意が必要です。
通常の保証人には「催告の抗弁権(まずは主債務者に請求してほしいと言える権利)」や「検索の抗弁権(保証人の財産より先に主債務者の財産を執行してほしいと言える権利)」が認められています。一方、連帯保証人にはこれらの権利が一切認められず、借主と同等の返済義務を直接負うことになります。
そのため、貸主側としては必ず「連帯保証人」として署名・捺印してもらう必要があります。また、連帯保証人を立てる場合も、保証人自身の意志で契約が行われたことを証明するため、連帯保証人欄の自署・実印の押印、および印鑑登録証明書の確認を徹底することが、将来的なトラブルを防ぐ鉄則となります。
6. 借用書と「公正証書」の違い|より強力な法的効力を得る方法
一般的な借用書を交わしていたとしても、返済期日を過ぎて相手が支払いに応じない場合、貸主は直ちに相手の財産を差し押さえることはできません。通常は裁判を起こし、勝訴判決を得るという法的なステップを踏む必要があります。
この手間と時間を省き、裁判を経ずに直接差し押さえの手続き(強制執行)を行えるようにする手段が、公証役場で作成する「公正証書(執行認諾文言付公正証書)」です。公正証書には公文書としての高い証明力があるだけでなく、「債務者が履行しない場合は直ちに強制執行に服する」という旨の文言(執行認諾文言)を盛り込むことで、裁判の判決と同様の強力な法的効力を持ちます。
まとまった高額な貸し借りや、確実に回収リスクを抑えたいケースにおいては、通常の借用書作成にとどまらず、双方で公証役場に出向き公正証書を作成することが極めて確実な選択肢となります。
【借用書の書き方】に関するよくある質問(FAQ)
Q1:友人同士の少額の貸し借りでも借用書は必要ですか?
A1:法律上の義務ではありませんが、金額の大小に関わらず「言った・言わない」の人間関係のトラブルを防ぐために、少額であっても簡単な借用書や覚書を残しておくことを強くおすすめします。
Q2:返済期日を決めずに「出世払いで」とお金を貸した場合、借用書は有効ですか?
A2:返済期日を明確に定めていない場合、法律上は貸主が返済を請求した時点から相当な期間を経過しなければ履行遅滞にならないなど、回収が難しくなる原因になります。そのため「出世払い」のような曖昧な表現ではなく、具体的な年月日を期日として必ず記載すべきです。
Q3:一度作成した借用書の内容を変更したい場合はどうすればいいですか?
A3:返済期限の延長や分割払いの変更などを行う場合は、口頭での合意ではなく、変更内容を記した新たな合意書や覚書を再度作成し、双方が署名・押印して元の借用書と合わせて保管する必要があります。
まとめ:確実な法的備えで金銭トラブルを未然に防ぐ
お金の貸し借りは、どれほど信頼している友人や親しい間柄であっても、予期せぬ事情によって大きなトラブルに発展するリスクを孕んでいます。感情的なしこりを残さず、お互いに誠実な解決を図るためにも、正しい必須項目を満たした借用書の作成は不可欠です。金額や状況に応じて収入印紙の貼付、実印や印鑑登録証明書の活用、さらには公正証書の利用などを適切に組み合わせることで、自身の権利を守り、安心安全な関係を維持することができます。