2026年現在、宗教法人を巡る税金の仕組みや課税のあり方については、社会的な関心が絶えず寄せられています。ニュースや議論の中で「宗教法人はなぜ税金がかからないのか」「一般的な企業や個人との違いは何なのか」という疑問が上がることも少なくありません。宗教法人の税法上の扱いや、非課税とされる背景にある法的な根拠、さらには実際の課税範囲の実態について、客観的な事実に基づき詳しく紐解いていきましょう。
宗教法人とは何か?その法的位置づけと「公益法人等」の仕組み
宗教法人とは、宗教者と信者によって構成され、法的な人格を取得した宗教団体のことを指します。文化庁や都道府県などの所轄庁によって認証される広義の公益法人の一つであり、その運営は宗教法人法に基づいて行われています。同法第18条では、法規に反しない限りにおいて、宗教上の規約や規律、慣習および伝統を十分に考慮することが求められています。
法人税法上においては、宗教法人は「公益法人等(別表第二)」に分類されています。一般的な株式会社などの営利企業が利益の追求や株主への剰余金配当を目的とするのに対し、宗教法人は持分が全くなく、利益の分配を行わない「収支相償」を前提とした非営利団体であることが大きな特徴です。
なぜ非課税とされるのか?その法的根拠と文化庁の見解
宗教法人の所有する財産や宗教活動に伴う収入の多くが非課税とされている理由には、歴史的な経緯や法的な解釈が存在します。第134回通常国会における文化庁長官の答弁によれば、公益法人等の範疇に置かれる根本的な理由として、「超自然的なものへの信仰があり、それを信じる者が『信者』になり、信者の心の拠り所になるということで、公益性が認められる」という点が挙げられています。
また、寺社などの境内地や歴史的建造物は、地域の公共的な空間としての側面も持っています。これらは日本の文化財保護法に基づく数々の文化財を継承・維持しているほか、伝統工芸技術や芸能、地域社会の祭礼行事といった無形文化遺産や世界遺産にも深く関わっており、社会的・文化的な公益性を担っている点が非課税の正当性を支える重要な要素となっています。
【比較表】宗教法人の税金区分と一般企業の違い
宗教法人と一般企業における税法上の扱いや目的の違いを、以下の表に整理しました。
| 項目 | 宗教法人 | 一般企業(営利法人) |
|---|---|---|
| 目的・性質 | 宗教の教義を広め、儀式行事を行い、信者を教化育成する非営利目的(収支相償) | 利益の追求、剰余金の配当、株主価値の向上 |
| 法人税法上の区分 | 公益法人等(法人税法 別表第二) | 普通法人(営利法人) |
| 課税の基本方針 | 宗教本来の活動や境内地などは原則として非課税 | すべての所得に対して法人税が課される |
| 収益事業の扱い | 収益事業から生じた所得に対しては課税される(申告義務あり) | 事業全般の所得に対して課税される |
宗教法人に対する実際の課税範囲:どこから税金がかかるのか?
「宗教法人はすべての税金が一切かからない」というイメージを持たれがちですが、実際には法律に基づいた明確な課税範囲の線引きが存在します。宗教法人が行うすべての活動が無条件で非課税になるわけではありません。
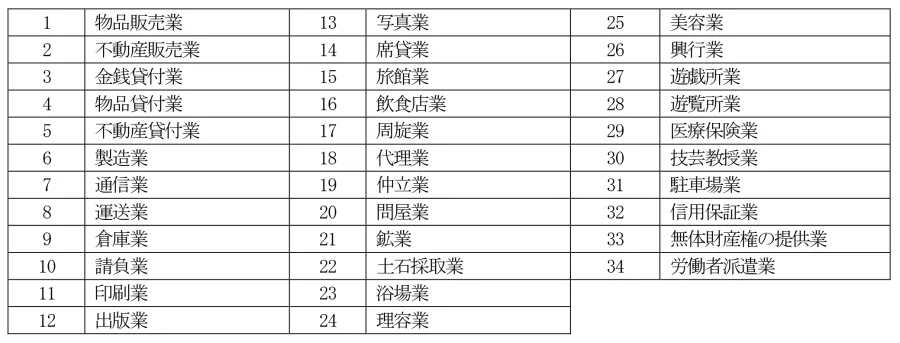
例えば、宗教儀式、お布施、戒名料、お守りや御札の授与、境内地の保有など、本来の宗教活動やそれに密接に関連する事業から得られる収入は原則として非課税とされています。しかし、法人税法で定められた「収益事業」(物品の販売業、貸付業、駐車場業など、一般の企業と競合するような事業活動)に該当するものについては、宗教法人であっても一般企業と同様に法人税が課されます。
境内地や文化財の保全:社会公共性という実態
宗教法人が保有する境内地や宗教建築物は、しばしば税制上の優遇措置の対象として議論の的になります。しかし、その実態を検証すると、これらが単なる私有地ではなく、公共の利益に資する役割を果たしていることが分かります。
多くの境内地や神社仏閣は、地域住民の憩いの場であるだけでなく、防災上の避難場所としての機能を持つこともあります。加えて、日本国憲法や文化財保護法の理念のもと、数百年単位で受け継がれてきた建築物や庭園、伝統文化を自らの資金と責任で維持・管理しており、その負担は決して小さくありません。国や自治体が直接管理すべき文化的・歴史的資産を宗教法人が長年にわたり維持継承しているという現実が、現在の税制における配慮の背景にあります。
【宗教法人税金】に関するよくある質問(FAQ)
Q1:宗教法人は法人税を一切支払っていないのですか?
A1:いいえ、すべてが非課税というわけではありません。お布施や宗教儀式に関わる収入は非課税ですが、法人税法で定められた「収益事業(駐車場経営や物品販売など)」を行って得た所得に対しては、一般の企業と同様に法人税が課されます。
Q2:なぜ宗教法人には固定資産税がかからない土地があるのですか?
A2:宗教法人の境内地(本殿や礼拝堂、境内にある土地など)は、宗教活動の用に供されていることや、歴史的・公共的な価値を持つ空間としての側面が考慮され、地方税法により固定資産税が免除される規定があるためです。
Q3:宗教法人が営む事業が収益事業かどうかはどのように判断されますか?
A3:法人税法で規定されている34種類の収益事業(物品販売業、不動産貸付業など)に該当するかどうかで判断されます。宗教活動の本来の範囲内と認められるものは非課税ですが、社会一般の営利企業と競合するような事業は課税対象となります。
まとめ:今後の動向と判断基準
宗教法人の税金を巡る議論は、単なる税収の多寡にとどまらず、宗教の自由や公益性、そして社会的な公平性のバランスをどのように保つかという本質的な問題を含んでいます。非課税の仕組みは決して特権的なものではなく、「非営利性」と「宗教活動による精神的・文化的公益性」という法的根拠に基づいたものです。今後も法的な透明性の確保や適切な運用の実態について、正確な知識を持って見極めていくことが重要となります。