自動車保険を選ぶ際や見直すとき、「弁護士特約(弁護士費用特約)」の付帯を検討するドライバーが急増しています。自分に非がないもらい事故や、思いがけないトラブルに巻き込まれた際、強力な味方となってくれる心強いオプションです。なかでもダイレクト型自動車保険のパイオニアとして知られるソニー損保の弁護士特約は、手厚い補償内容と分かりやすい仕組みで多くの支持を集めています。
一方で、「実際に使いたいときに使えないケースはあるのか」「使ったことで翌年の等級や保険料がどう変わるのか」といった疑問や不安を持つ声も少なくありません。本記事では、ソニー損保の弁護士特約が持つ実際の補償範囲や利用条件を紐解きながら、気になるデメリットの真相、日常生活事故への対応、そして本当に加入する必要性があるのかまで詳しく分かりやすく解説します。
ソニー損保の弁護士特約とは?基本の補償範囲と仕組み
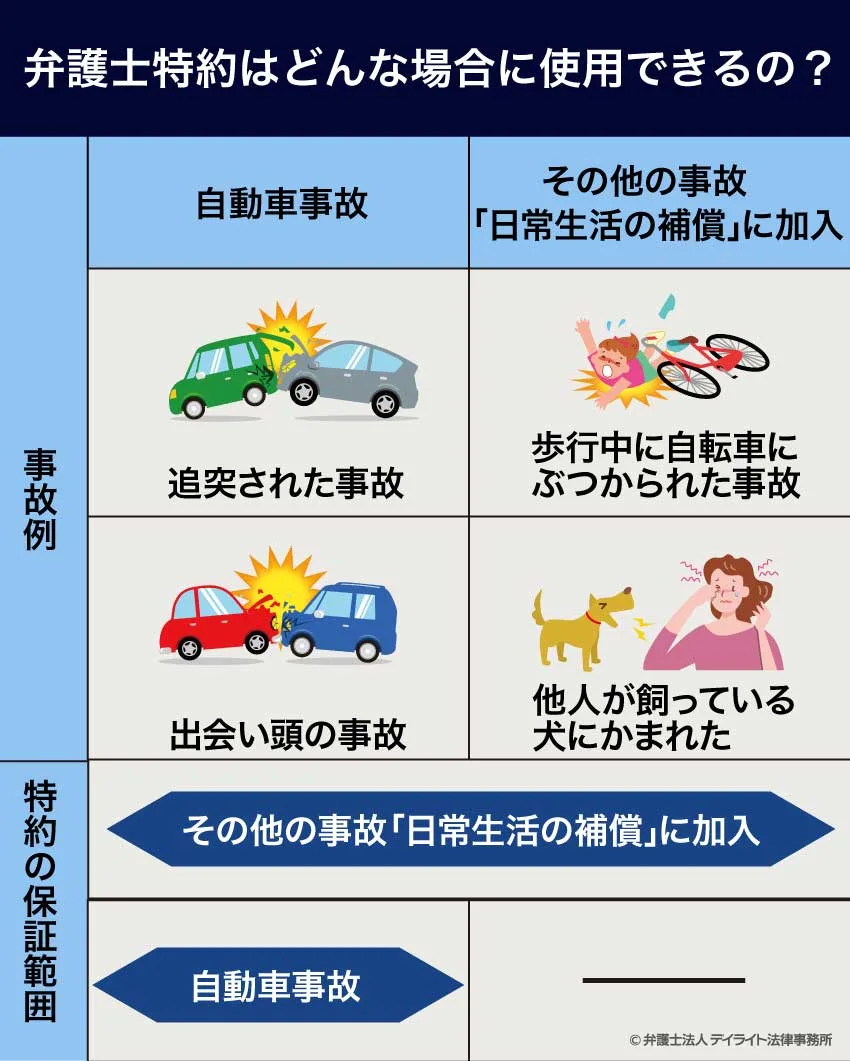
自動車事故において、自分に過失がない「もらい事故」の場合、相手側の保険会社との示談交渉を自ら行わなければならないケースがあります。しかし、法律の専門知識がない一般ドライバーが相手の保険会社と対等に交渉するのは精神的にも大きな負担となり、納得のいく賠償額を引き出せないリスクが生じます。そんなときに力を発揮するのが弁護士費用特約です。
ソニー損保の弁護士特約は、自動車事故をきっかけに相手に対する損害賠償請求を弁護士に依頼する場合、法律相談費用は最高10万円まで、弁護士報酬や訴訟費用などは最高300万円まで補償してくれます。これにより、経済的な負担を心配することなく、専門家である弁護士に示談交渉や法的措置を全面的に委任することが可能になります。
また、近年の動向として、自動車の運転中だけでなく、日常生活における偶然な事故によって身体の障害や財物の損壊を被った場合にも補償を広げられるプランが提供されており、車に乗らない時間帯のリスクにも備えられる点が大きな特徴となっています。
使うと等級や保険料に影響する?気になるデメリットの真相
弁護士特約を利用する際、多くのユーザーが最も懸念するのが「保険を使ったことで翌年から等級が下がり、保険料が上がってしまうのではないか」という点です。自動車保険の一般論として、保険金を受け取ると翌年の等級が1〜3等級下がり、保険料の負担が増す仕組みが広く知られています。
しかし、ソニー損保の弁護士特約を含め、一般的な自動車保険の弁護士費用特約は「ノーカウント事故(等級据置事故)」として扱われます。つまり、特約を使用して保険会社から費用が支払われたとしても、無事故の契約者と同様に等級はそのまま維持され、翌年の保険料が上がることはありません。
金銭的なデメリットが基本的に発生しない一方で、注意すべき点としては「弁護士に依頼すれば必ず自分の思い通りの結果になるとは限らない点」や「費用が補償限度額(通常300万円)を超えるような大規模な裁判に発展した場合には差額が自己負担になる可能性がゼロではない点」が挙げられます。とはいえ、一般的な交通事故の示談交渉において限度額を超えるケースは極めて稀であり、リスクとリターンのバランスを考慮すると極めて実用性の高い特約と言えます。
ソニー損保の弁護士特約における主な補償内容と利用条件の比較
ソニー損保の弁護士特約がどのようなケースで機能し、どのような条件で適用されるのかを把握することは、万が一の備えを確実にするうえで不可欠です。ここでは、補償の対象範囲や利用時の条件について分かりやすく整理します。
| 項目 | 詳細・補償内容 | 備考・留意点 |
|---|---|---|
| 法律相談費用 | 弁護士への法律相談にかかる費用(1事故につき最高10万円まで) | 示談交渉の着手前や方針決定の段階で利用可能 |
| 弁護士費用・訴訟費用 | 着手金、報酬金、訴訟費用、仲裁・和解費用など(最高300万円まで) | 実費ベースで支払われ、上限額内で大半のケースをカバー |
| 対象となる事故の範囲 | 契約車両の運転中の事故に加え、日常生活上の偶発的な事故も選択可能 | 家族の範囲(配偶者、同居の親族、別居の未婚の子など)まで拡大可能 |
| 等級・保険料への影響 | ノーカウント事故扱いとなり、等級・保険料は変動しない | 何度使っても翌年の等級が下がることは原則なし |
上記の通り、法律相談から実際の裁判費用まで手厚くカバーされており、特に「相手が無保険だった場合」や「赤信号で停車中に追突された10対0の事故」など、自分の保険会社が示談代行を行えない法的な状況において極めて強力な武器となります。
日常生活事故特約との組み合わせで広がる安心の補償範囲
ソニー損保の弁護士特約の大きな魅力の一つが、自動車事故の枠を超えた「日常生活事故」への拡張性です。自動車保険でありながら、車外で発生したトラブルに対しても弁護士費用を補償してもらえるオプションは、現代のライフスタイルにおいて非常に価値が高いと評価されています。
例えば、歩行中に自転車と接触して怪我を負わされた事故、子供が学校や公園の遊具で他人に怪我をさせてしまった場合のトラブル、あるいは購入した製品の欠陥によって損害を受けたケースなど、日常生活のあちこちに法的トラブルの火種は潜んでいます。
こうしたトラブルにおいて、示談交渉のテーブルに弁護士が同席または代理人として立つだけで、相手側の対応が大きく変わり、理不尽な要求を退けやすくなります。自動車保険の契約にこの特約をセットしておくことで、車だけでなく日常生活全体の法的リスクを一網打尽にカバーできる仕組みが構築されています。
「使えないケース」とは?弁護士特約が適用されない具体的な状況
非常に万能に見えるソニー損保の弁護士特約ですが、契約内容や事故の状況によっては補償が適用されず、「使えないケース」が存在します。事前にこれらの除外事由を正しく理解しておくことで、いざというときのトラブルを防ぐことができます。
代表的な使えないケースとして、まず挙げられるのが「被害者に重大な過失や故意がある場合」です。法令違反を意図的に犯していたり、犯罪行為の最中に発生した事故に対しては補償が降下しません。また、被保険者の家族間での賠償請求など、法律上そもそも損害賠償請求が成立しない間柄でのトラブルも対象外となります。
加えて、事前にソニー損保の同意を得ることなく、自身の判断で独自に弁護士へ依頼し着手してしまった場合、後から費用を請求しても全額または一部が支払われないことがあります。弁護士特約を利用する際は、必ず事前にソニー損保の窓口に連絡し、補償適用の可否や弁護士紹介サービスの利用について確認を取る手順が不可欠です。
ソニー損保の弁護士特約は本当に必要か?加入を検討すべき人の条件
「自分は安全運転だから事故に遭わない」「万が一のときも保険会社の示談代行で十分ではないか」という理由から、特約の付帯を迷うドライバーも少なくありません。しかし、日本の交通社会や損害保険の仕組みを鑑みると、弁護士特約はすべてのドライバーにとって加入推奨度が高いオプションです。
特に以下のような条件に当てはまる人は、ソニー損保の弁護士特約の必要性が極めて高くなります。
・通勤やレジャーで日常的に車を運転する人:走行距離や頻度が多いほど、もらい事故に遭遇する物理的な確率が上昇します。
・自分に過失がない「10対0」の事故リスクを懸念する人:過失割合が0の事故では自分の保険会社が示談代行を行えないため、自身で相手と交渉するか弁護士を立てるしかありません。
・家族全員で車を共有している、または子供がいる人:配偶者や子どもも補償の対象に含めることで、家族全体の日常生活の安全網を強固にできます。
特約の保険料自体は年間で数千円(月額数百円程度)と非常にリーズナブルであり、万が一の際に300万円までの法律費用が守ってくれる安心感を考慮すれば、費用対効果は非常に優れていると結論付けられます。
【ソニー 損保弁護士特約】に関するよくある質問(FAQ)
Q1:ソニー損保の弁護士特約を使うと、翌年の保険料は上がりますか?
A1:いいえ、原則として上がりません。弁護士費用特約を利用しても「ノーカウント事故」として扱われるため、等級は下がらず翌年の保険料も据え置かれます。
Q2:弁護士は自分で好きな人を選ぶことができますか、それとも保険会社から紹介されるのですか?
A2:どちらも可能です。ソニー損保を通じて提携している弁護士を紹介してもらうこともできますし、ご自身で信頼できる弁護士を独自に選任して依頼することも可能です(ただし事前に保険会社への連絡・確認が必要です)。
Q3:自動車を運転していないときの日常生活の事故でも使えますか?
A3:日常生活事故に関する補償が含まれるプランや契約内容であれば、自動車事故以外の日常のトラブル(歩行中の事故や施設のトラブルなど)でも利用することができます。
まとめ:ソニー損保の弁護士特約で安心のカーライフを構築するための判断基準
本記事では、ソニー損保の弁護士特約の補償内容、利用条件、デメリットの有無、そして日常生活事故への対応範囲について詳しく解説してきました。事故の被害者となった際、自力で相手の保険会社と渡り合うのは想像以上のストレスと不利益を招くリスクがありますが、弁護士特約があればその重荷を専門家に委ねることができます。
等級や保険料への悪影響がないノーカウント特約でありながら、年間わずかな掛け金で最高300万円までの法的費用を守ってくれる点は、ドライバーにとって極めて合理的かつ強力な備えと言えます。自身のライフスタイルや家族構成、運転頻度を振り返り、まだ付帯していない場合は次回の契約更新時にぜひ前向きな選択肢として検討してみてください。