2026年現在、マイカーを所有するドライバーの間で大きな関心を集めているのが「走行距離税」の導入に関する議論です。電気自動車(EV)やハイブリッド車(HV)の普及に伴い、従来のガソリン税収が減少する中で検討されてきたこの新しい課税制度について、噂の真相や具体的な仕組み、ガソリン税との関係、マイカー所有者への影響を最新動向をもとにわかりやすく解説します。
本記事では、走行距離税がなぜ議論されているのかその背景をはじめ、導入時期の予測、制度のデメリット、そして海外の先進事例まで多角的に検証します。
走行距離税はいつから導入されるのか?噂の真相と2026年現在の最新動向
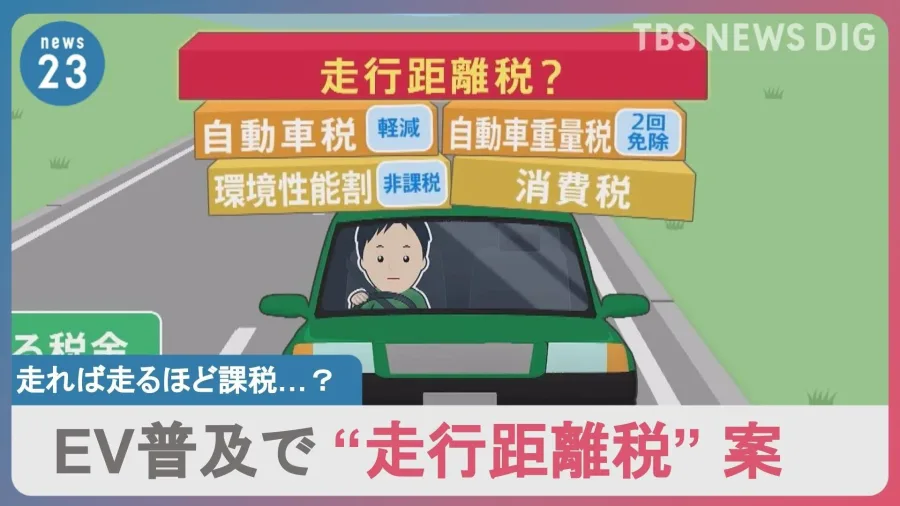
インターネット上やSNSでは「走行距離税がいつから始まるのか」「すでに導入が決まったらしい」といった噂が定期的に飛び交いますが、2026年現在、走行距離税の具体的な導入時期や正式な施行スケジュールは決定していません。
この議論の発端は、自動車の電動化(EVシフト)が急速に進むことで、従来のガソリン消費量が減少し、道路の維持・管理財源となるガソリン税の税収が将来的に大幅に落ち込むという危機感にあります。政府の税制調査会や関係省庁において、自動車関連諸税の見直しに関する議論の中で中長期的な選択肢の一つとして名前が挙がったことが、「走行距離税が始まる」という憶測を呼んだ主な背景です。
ただし、自動車税の2026年度以降の税制改正や今後のロードマップを見据えても、国民生活や物流業界への影響が甚大であるため、現時点で直ちに法制化に向けた具体的なスケジュールが組まれているわけではありません。
なぜ走行距離税が必要とされるのか?導入の理由と背景
走行距離税という新しい仕組みが検討されている「なぜ」という背景には、日本のモータリゼーションにおける構造的な変化があります。
最大の理由は、道路財源の確保です。これまで日本の道路建設や維持管理の費用は、主にガソリン税などの道路特定財源(現在は一般財源化)によって支えられてきました。しかし、地球温暖化対策やカーボンニュートラルの推進に伴い、ガソリンを消費しない電気自動車やプラグインハイブリッド車(PHEV)が急増しています。
EVや燃料電池車(FCV)は、重量が重く道路にかける負担が大きいにもかかわらず、ガソリン税を一切支払いません。この「道路を利用して負担をしない層」と「ガソリン車で燃料税を払い続けてきた層」との間の不公平感を解消するための公平な負担の仕組みとして、走行距離に応じた課税アイディアが浮上したのです。
走行距離税の仕組みとは?対象車や課税方法の想定
走行距離税が実際に導入された場合、どのような仕組みで運用されるのでしょうか。これまでの専門家会合や海外の類似制度を参考にすると、その概要が見えてきます。
想定されている基本的な仕組みは、自動車の年間の走行距離(キロメートル)を何らかの方法で計測し、走った距離に応じて税額を算出するというものです。対象者は基本的にすべてのマイカー所有者(自家用車)や商用車となる可能性が指摘されています。
| 項目 | 従来の仕組み(ガソリン税中心) | 走行距離税の想定・仕組み |
|---|---|---|
| 課税の基準 | ガソリンの消費量(給油量)に応じて間接的に負担 | 車検証や車検時のオドメーター(走行距離計)等で測定 |
| 対象車両の公平性 | ガソリン車が中心。EVやHVはガソリン税負担が少ない | エンジン車、EV、HVなど駆動方式を問わず走行距離に応じて公平に課税 |
| 主な懸念点 | 燃費効率の良い車は税負担が軽くなる | 過疎地など長距離移動が不可欠な地方ドライバーの負担増 |
具体的な計測方法としては、車検時の走行距離の記録を確認する方法や、GPSや通信端末を用いてリアルタイムに把握する方法などが議論されてきましたが、プライバシーの保護や不正改造の防止といった技術的・制度的課題が多く残されています。
走行距離税の最大のデメリットと「二重課税」の懸念
走行距離税の導入に対しては、自動車ユーザーや業界団体から強い「反対」の声が上がっています。その主な理由が、メリットを大きく上回るデメリットと深刻な負担増の懸念です。
第一に指摘されているのが、既存のガソリン税や自動車税との二重課税問題です。現在、ガソリンには「本則税率」と「上乗せ税率(暫定税率)」が含まれており、非常に高い税金が課されています。もし走行距離税が上乗せされる形になれば、車を所有・使用すること自体に対する課税が二重・三重になり、ドライバーの生活費を圧迫します。
第二に、地方のドライバーや物流業界への深刻な打撃です。公共交通機関が発達していない地方では、通勤や買い物に車が生活必需品であり、日常的に長距離を走らざるを得ません。走行距離税が導入されれば、都市部に比べて車に依存する地方住民の税負担が不当に重くなるという地域間格差(デメリット)が懸念されています。
海外における走行距離税の動向とロードプライシング
日本国内だけでなく、海外でも道路利用に対する課税の見直しが進められています。例えば、一部の国や地域では、道路の混雑緩和やインフラ維持を目的としたロードプライシングや、トラックなどを対象とした走行距離に応じた通行料の徴収システムが導入されています。
アメリカの一部の州やニュージーランドなどでは、EVの普及に伴う税収減少への対策として、プラグイン車を対象にした走行距離ベースの料金徴収(ロード・ユーザー・チャージ)の試験導入や本格運用が行われています。
ただし、海外の事例をそのまま日本に当てはめることには慎重な声も多く、国土の広さや税体系の違いから、日本独自の持続可能な制度設計が求められているのが現状です。
【走行距離税】に関するよくある質問(FAQ)
Q1:走行距離税はいつから実際に導入される予定ですか?
A1:2026年現在、具体的な導入時期やスケジュールは決まっておらず、政府内で検討課題となっている段階にすぎません。
Q2:電気自動車(EV)に乗っている人は税金が優遇されなくなりますか?
A2:将来的な制度設計によっては、これまでガソリン税を支払っていなかったEVも走行距離に応じた負担を求められる可能性がありますが、法制化は未定です。
Q3:ガソリン税が廃止されて走行距離税に置き換わるのですか?
A3:既存の税金がそのまま置き換わるのか、あるいは新たな負担が上乗せされるのかが最大の論点であり、国民的な議論が続いている部分です。
まとめ:今後の動向と失敗しないための判断基準
走行距離税を巡る議論は、脱炭素社会の実現と公平な道路財源の確保という国家的な課題と、マイカー所有者の経済的負担や地方の生活防衛という現実的な問題が交錯する非常に複雑なテーマです。
2026年現在、制度がすぐに施行される切迫した状況ではありませんが、税制改正の動向や政府の方針変化には引き続き注意が必要です。ネット上のセンセーショナルな噂やフェイク情報に惑わされず、公式な発表や信頼できる報道に基づいた正確な情報をキャッチアップしていくことが、これからのカーライフを守るための重要な判断基準となります。