2015年1月15日、世界の金融市場に電撃的な衝撃が走りました。スイス国立銀行(中央銀行)が突如として、それまで維持してきたユーロに対する為替ペッグ制(上限維持政策)の撤廃を発表したのです。この歴史的な政策変更は、市場参加者に全く予想されていなかった「ブラックスワン」として猛威を振るい、歴史的な急変動を引き起こしました。
本記事では、スイスフランショックが発生した根本的な原因やその仕組み、スイス国立銀行の思惑、そして個人のFXトレーダーを直撃したロスカット・追証の実態、さらには現代のトレードにおいて私たちが学ぶべき教訓まで、詳細なデータと客観的視点に基づいて徹底的に解説します。
スイスフランショックとは何か?2015年1月15日に起きた歴史的衝撃
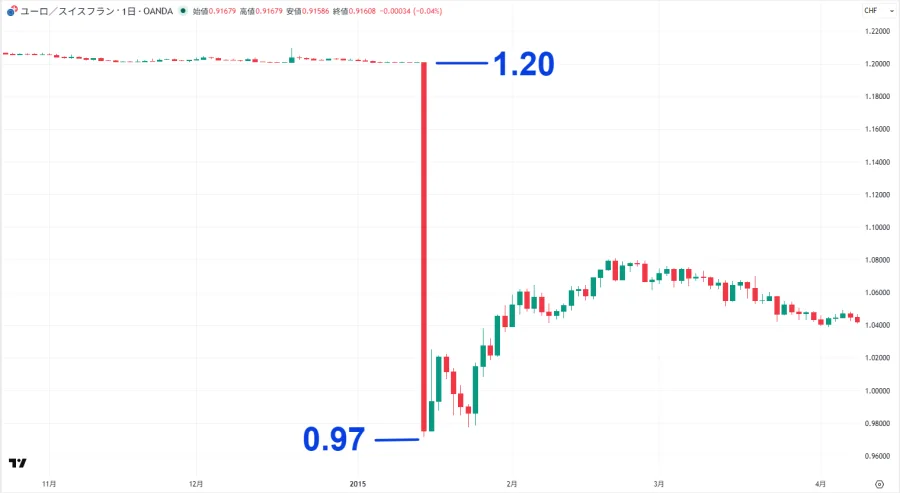
スイスフランショックとは、2015年1月15日にスイス国立銀行(SNB)が突如として発表した金融政策の転換によって引き起こされた、為替市場の歴史的大混乱を指します。当時、スイスフランは安全資産として買われやすく、スイスの輸出産業を守るためにユーロに対して「1ユーロ=1.20スイスフラン」という下限(ペッグ制)を設けて市場介入を行っていました。
しかし、この防衛ラインは突如として撤廃され、発表直後からスイスフランは主要通貨に対して数分間で20%から30%以上も急騰するという異常事態が発生しました。この想定外のボラティリティは世界中の金融機関やFX市場に甚大な打撃を与え、歴史的な金融事件として刻まれることになりました。
スイス国立銀行の政策変更:ペッグ制維持の限界と原因
スイス国立銀行がなぜこのタイミングで電撃的な政策変更に踏み切ったのか、その背景には欧州の金融情勢の大きな変化がありました。当時のユーロ圏ではデフレ懸念が高まり、欧州中央銀行(ECB)が大規模な量的緩和(国債買い入れなど)を実施する観測が強まっていました。
もしECBが大規模緩和に踏み切れば、ユーロの下落圧力がさらに強まり、スイス国立銀行が「1ユーロ=1.20スイスフラン」の防衛ラインを死守するためには、無限に近いペースでスイスフランを売り、ユーロを買い支え続けなければならなくなります。これによるスイス国立銀行のバランスシートの肥大化とインフレ抑制の困難さは限界に達しており、ペッグ制の維持コストがメリットを大きく上回ると判断されたことが、政策撤廃の直接的な原因となりました。
スイスフランショックの仕組みと為替・流動性危機の全貌
この政策変更が市場にこれほどの猛威を振るった仕組みは、買い手と売り手のバランスが一瞬で崩壊した「流動性危機」にあります。長年「1.20フランを下回ることはない」と信じ込まされていた市場では、ユーロ売り・スイスフラン買いのポジションが大量に積み上がっていました。
ペッグ制が維持されている前提のもとで、多くの投資家やヘッジファンド、さらにはFX会社が「安全なトレード」としてフラン売りのポジションを保有していましたが、政策撤廃の一報により、一斉にポジションを巻き戻そうとする買い注文(フラン買い)が殺到しました。しかし、売り手が完全に蒸発したため価格が連続性を失い、レートが飛ぶ(スリッページが発生する)という極限状態に陥りました。
| 項目 | スイスフランショック前の状況 | 2015年1月15日以降の実態 |
|---|---|---|
| 為替レートの仕組み | 1ユーロ=1.20フランの下限をSNBが強固に維持 | ペッグ制の完全撤廃(市場の需給による変動へ移行) |
| 市場の流動性 | 潤沢な買い手・売り手が存在しスプレッドも安定 | 売り手が不在となり、数分間で20〜30%の歴史的急騰 |
| 投資家心理 | 「1.20フラン割れはない」という正常性バイアス | 想定外の暴騰によりロスカット注文が約定せず |
| 市場への主な影響 | 大手中央銀行の政策に対する過度な信頼の崩壊 | FX会社の破綻や個人投資家の巨額の追証・借金発生 |
個人FXトレーダーを直撃したロスカット崩壊と追証の実態
機関投資家だけでなく、個人のFXトレーダーにとってもスイスフランショックは悪夢のような出来事でした。多くのFX口座では、相場が急変した際に損失の拡大を防ぐための「ロスカット(強制ロスカット)システム」が導入されています。
しかし、今回のショックでは数千pips(ポイント)もの値飛びが発生したため、システムが注文を処理するスピードを遥かに超えてレートが跳躍しました。その結果、ロスカットが間に合わず、口座残高がマイナスに転じる「証拠金不足(追証)」が続出しました。一部の個人投資家は、預入証拠金を失うだけでなく、FX会社に対して数百万円から数千万円規模の借金を背負う事態に追い込まれ、社会問題化しました。
アルパリジャパンの破綻など業界への衝撃と市場の教訓
個人向けFX市場の混乱は、ブローカー側にも深刻なダメージを与えました。顧客が抱えたマイナス残高(追証不払いリスク)をFX会社が穴埋めしきれなくなったため、国内の主要FX業者であったアルパリジャパンが経営破綻に追い込まれました(後に民事再生法適用を申請)。また、海外の大手ブローカーや金融機関においても巨額の損失を計上する企業が相次ぎました。
この事件は、金融市場において「絶対に安全な相場」や「中央銀行が永遠に守り続ける防衛ライン」など存在しないという教訓を世界中のトレーダーに刻み込みました。ブラックスワンと呼ばれる予期せぬ極端なリスクに対して、適切なリスク管理とレバレッジの抑制が不可欠であるという認識が定着する契機となりました。
【スイスフランショック】に関するよくある質問(FAQ)
Q1:スイスフランショックはなぜ事前に予測できなかったのですか?
A1:スイス国立銀行の総裁や幹部が直前まで「ペッグ制の維持は最優先事項である」と繰り返し発言しており、市場参加者がその言葉を強く信じ込んでいたためです。政策変更は極秘裏に進められ、事前のリークを防ぐために電撃的に発表されました。
Q2:FXの口座残高がマイナスになった場合、借金を支払う義務はあるのですか?
A2:当時の国内FX業界では、原則として顧客が負ったマイナス分(追証)の支払義務が発生し、多くのトレーダーが実際に請求を受けました。この教訓から、現在では多くの国内証券会社で「ロスカットルール」や「ゼロカットシステム」の導入議論が進むなど、リスク管理のあり方が見直されています。
Q3:現在の為替市場において、同様のショックが起きる可能性はありますか?
A3:中央銀行による強力な市場介入やレートキャップ政策には常に同様のリスクが潜んでいます。地政学リスクや欧米の金融政策の急転換など、想定外の事態がいつ起こるかわからないため、常に過度なレバレッジを避けることが重要です。
まとめ:現代のトレードにおける教訓と失敗しないための判断基準
スイスフランショックは、中央銀行の政策という強固な後ろ盾があったとしても、市場の構造変化や経済的合理性の破綻によって一瞬にして崩壊しうることを証明しました。当時の教訓は、現代のFXトレードや資産運用を行う上でも極めて重要な判断基準となっています。
相場に向き合う際は、「絶対に大丈夫」という慢心を捨て、常に予期せぬ急変動(ブラックスワン)を想定した資金管理を徹底することが、生き残るための唯一にして最大の条件と言えます。