日常生活において予期せぬトラブルや災害に遭遇した際、「不慮の事故」という言葉耳にする機会は少なくありません。しかし、その具体的な定義や、生命保険や傷害保険における適用の境界線、さらには病気や自殺との法的な違いについて正確に理解している人は意外と少ないのが現状です。
本記事では、2026年現在の法解釈および保険実務の基準に基づき、「不慮の事故とは」何かを多角的に解説します。法律上の解釈から、各種保険の給付基準、司法解剖や死亡診断書における扱いに至るまで、読者の疑問を解消するための詳細な情報をお届けします。
1. 不慮の事故とは?法律および保険実務における基本的な定義
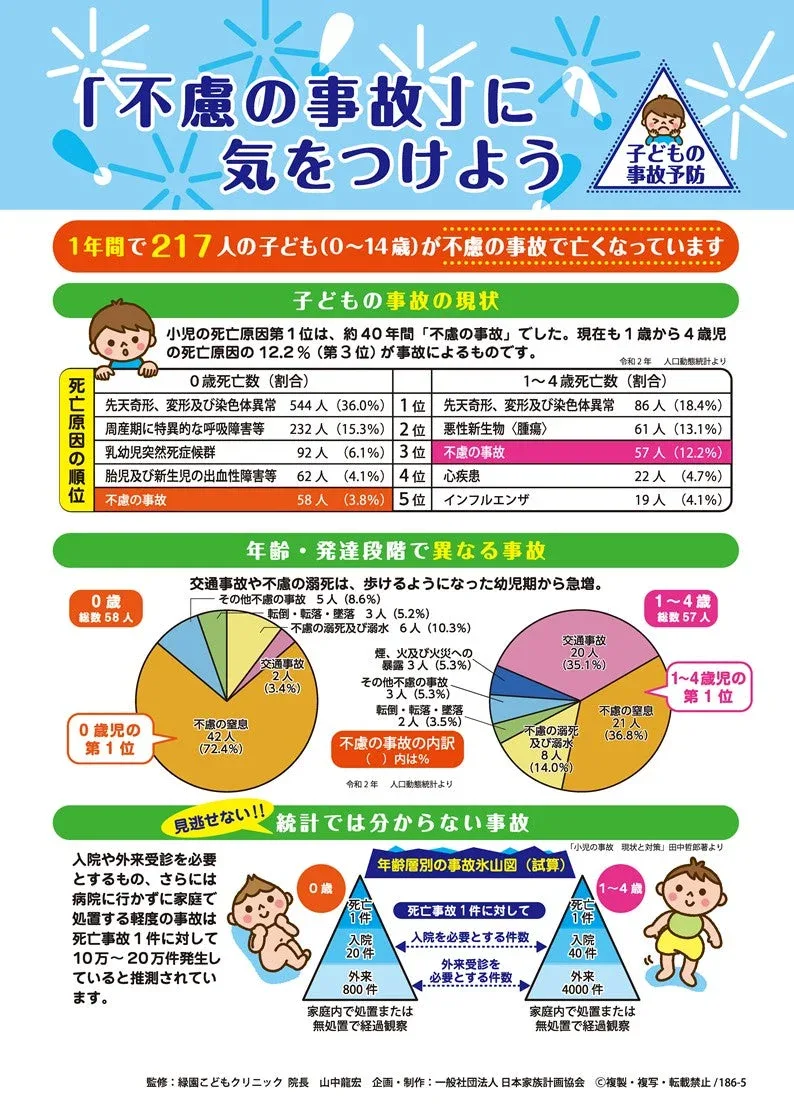
「不慮の事故」という言葉は、日常会話では単なる「予期せぬ不運な出来事」全般を指して使われますが、法律や損害保険・生命保険の実務においては非常に厳密な定義が存在します。保険約款や法的な解釈における不慮の事故とは、主に以下の3つの要素(3要件)をすべて満たすものを指しています。
まず1つ目は「偶発性」です。これは、事故の発生が被害者にとって予期せぬものであり、意図して引き起こされたものではないことを意味します。2つ目は「外来性」であり、原因が身体の外部から作用したものであることが大切です(体内での病気の発症などは外来性に該当しません)。そして3つ目は「突発性」であり、予期せぬタイミングで瞬時に、あるいは短期間の間に結果が発生したことを指します。
これらの要件を満たす典型的な事例としては、自動車の衝突事故、階段からの予期せぬ転落、突発的な災害に巻き込まれた場合などが挙げられます。一方で、長年の生活習慣に起因する疾患の悪化や、予見可能性が極めて高い危険行為による結果などは、不慮の事故の定義から外れるケースが多くなります。
2. 生命保険・傷害保険の適用範囲と給付金の仕組み
不慮の事故という概念が最も重要視される場面の一つが、生命保険や傷害保険などの各種保険金の支払い査定です。一般的に、通常の死亡保険金は病死であっても事故死であっても同額が支払われる契約が主流ですが、特約として付帯される「災害死亡保険金」や「傷害特約」に関しては、その原因が不慮の事故に該当するかどうかが厳格に審査されます。
以下に、保険の種類ごとの適用範囲と主な判断基準を比較表として整理します。
| 保険の種類・特約 | 適用される主な事象(不慮の事故) | 適用されない・除外される事象 |
|---|---|---|
| 傷害保険 | 交通事故、転倒による骨折、不慮の溺水など、急激・偶然・外来の事故 | 病気による体調不良、脳疾患や心疾患を原因とする単独の転倒 |
| 災害死亡保険特約 | 不慮の事故による死亡、所定の災害による死亡 | 自殺、薬物の過剰摂取(故意または重過失)、自然死・病死 |
| 労災保険(業務災害・通勤災害) | 業務中や通勤途上の予期せぬ事故による負傷・死亡 | プライベートな私的行為中の事故、故意による負傷 |
このように、保険の適用範囲を正確に把握することは、万が一の際の適切な給付金請求において極めて重要です。保険会社における査定では、医師の診断書や警察の事故証明書などに基づき、事故の「外来性」や「突発性」が客観的に証明できるかどうかが細かく確認されます。
3. 病気(内因性)および自殺との明確な違い
不慮の事故を正確に理解するためには、それが「病気」や「自殺」とどのように区別されるのかを知る必要があります。法医学や保険実務では、死因や負傷の原因を大きく「内因性」と「外因性」に分類します。
病気との違い:病気による死亡や体調不良は、身体の内部から生じた変化(内因性)に起因します。たとえば、運転中に脳梗塞や心筋梗塞の発作を起こし、コントロールを失って電柱に衝突して死亡した場合、外見上は交通事故(外因性)に見えますが、根本的な原因が脳疾患の発作(内因性)であると判明した場合、保険の適用や死亡診断書の記載において病死または内因性疾患関連として扱われることがあります。ここが「事故」と「病気」を分ける重要な境界線となります。
自殺との違い:自殺は本人の故意によって引き起こされた結果であり、不慮の事故の必須条件である「偶発性」および「予期せぬ突発性」が完全に欠如しています。そのため、生命保険や傷害保険の免責事項(保険金が支払われないケース)に該当します。ただし、事故現場の状況証拠だけでは故意か過失(偶発的)かの判断がつきにくい場合もあり、慎重な調査が行われます。
4. 原因と種類:労災・交通事故から日常生活のトラブルまで
不慮の事故と一言で言っても、その原因や種類は多岐にわたります。社会通念上および法的な枠組みにおいて、一般的に不慮の事故として分類される主なカテゴリーには以下のようなものがあります。
交通事故:自動車、オートバイ、自転車、あるいは歩行中に発生する衝突や接触事故は、不慮の事故の代表例です。これらは加害者・被害者の過失割合などが絡むだけでなく、業務中であれば「労働災害(通勤災害)」としても並行して処理されるケースが多々あります。
労災(労働災害):仕事中や通勤途上における予期せぬ災害・事故も不慮の事故に含まれます。工場での機械トラブル、高所からの転落、業務中の突発的な負傷などが該当し、労災保険法に基づく手厚い補償の対象となります。
日常生活における事故:家庭内での転倒、階段からの転落、入浴中の溺水(ヒートショック等に起因するものを除く)、誤飲・誤嚥など、身の回りに潜むリスクも不慮の事故として扱われることがあります。特に高齢者の家庭内事故は近年社会的な関心が高まっています。
5. 司法解剖と死亡診断書が果たす役割
万が一、不慮の事故によって尊い命が失われた場合、その死因を確定させるために重要な役割を果たすのが「死亡診断書(または死体検案書)」および「司法解剖・行政解剖」です。
警察が介入するような突然死や事故死の場合、遺体は監察医務や大学医学部の法医学教室などに運ばれ、死因究明のための解剖が行われます。外見上の外傷だけでなく、薬物検査や病理検査を詳細に行うことで、「本当に外因性の事故による死亡なのか」、あるいは「事故の裏に突発的な病気の発作が隠されていなかったか」が科学的に解明されます。
そこで下された判断は死亡診断書(あるいは死体検案書)の死因欄に正確に記載され、これが行政手続き、遺族年金の受給、そして生命保険や傷害保険の保険金請求をスムーズに進めるための決定的な公的証拠となります。
【不慮の事故とは】に関するよくある質問(FAQ)
Q1:自宅の風呂場で急死した場合、不慮の事故として扱われますか?
A1:状況によります。入浴中の溺死であっても、それが脳卒中や心筋梗塞などの突発的な発作(病気)によって引き起こされたものであれば、医学的には内因性の病死と判断されることが多く、純粋な不慮の事故とは異なる扱いになる場合があります。
Q2:持病がある人が交通事故に遭って亡くなった場合、保険の災害死亡保険金は出ますか?
A2:事故の衝撃や外傷が直接の死亡原因であると医師や調査によって証明されれば、持病の有無に関わらず災害死亡保険金の対象となることが一般的です。ただし、事故の主原因が持病の発作による運転不能であると証明された場合は判断が分かれることがあります。
Q3:不慮の事故に遭った際、保険金の請求にはどのような書類が必要ですか?
A3:一般的には保険証券のほか、医師が作成する診断書または死体検案書、警察が発行する事故証明書(交通事故の場合)、保険金請求書などが大切です。事案の性質に応じて必要書類が異なるため、速やかに保険会社へ確認が必要です。
まとめ:正確な定義の理解と万が一への備え
本記事では、「不慮の事故とは」何かについて、法律上の厳格な解釈、生命保険や傷害保険の適用範囲、病気や自殺との明確な違い、そして司法解剖や死亡診断書の役割まで詳しく解説してきました。
不慮の事故は、いつ誰の身に降りかかるか予測できない側面を持っています。だからこそ、日頃からリスク管理を意識するとともに、自身や家族が加入している生命保険や傷害保険の約款や特約の内容を正しく把握しておくことが、いざという時の安心につながります。正確なファクトと制度の仕組みを理解し、不測の事態に冷静に対処できる備えを整えておきましょう。