2026年現在、医療技術の進歩や通院治療の普及に伴い、医療保険やがん保険に対する考え方は大きな転換点を迎えています。医療保険の見直しを行う中で、「がん保険は本当に必要なのか、それとも貯蓄だけで十分に代わりができるのか」と悩む人は少なくありません。特に、公的医療保険制度の仕組みや、自身のライフステージ、現在の貯蓄額を照らし合わせたとき、どのような判断を下すべきかは気になるところです。
本記事では、公的医療保険制度(高額療養費制度)の具体的な仕組みを踏まえながら、がん治療にかかる実際の費用、がん保険のメリット・デメリット、そして「入るべき人」と「入らないほうがいい人」の明確な判断基準を徹底的に解説します。
1. がん保険の必要性が問われる背景と公的医療保険制度の基本
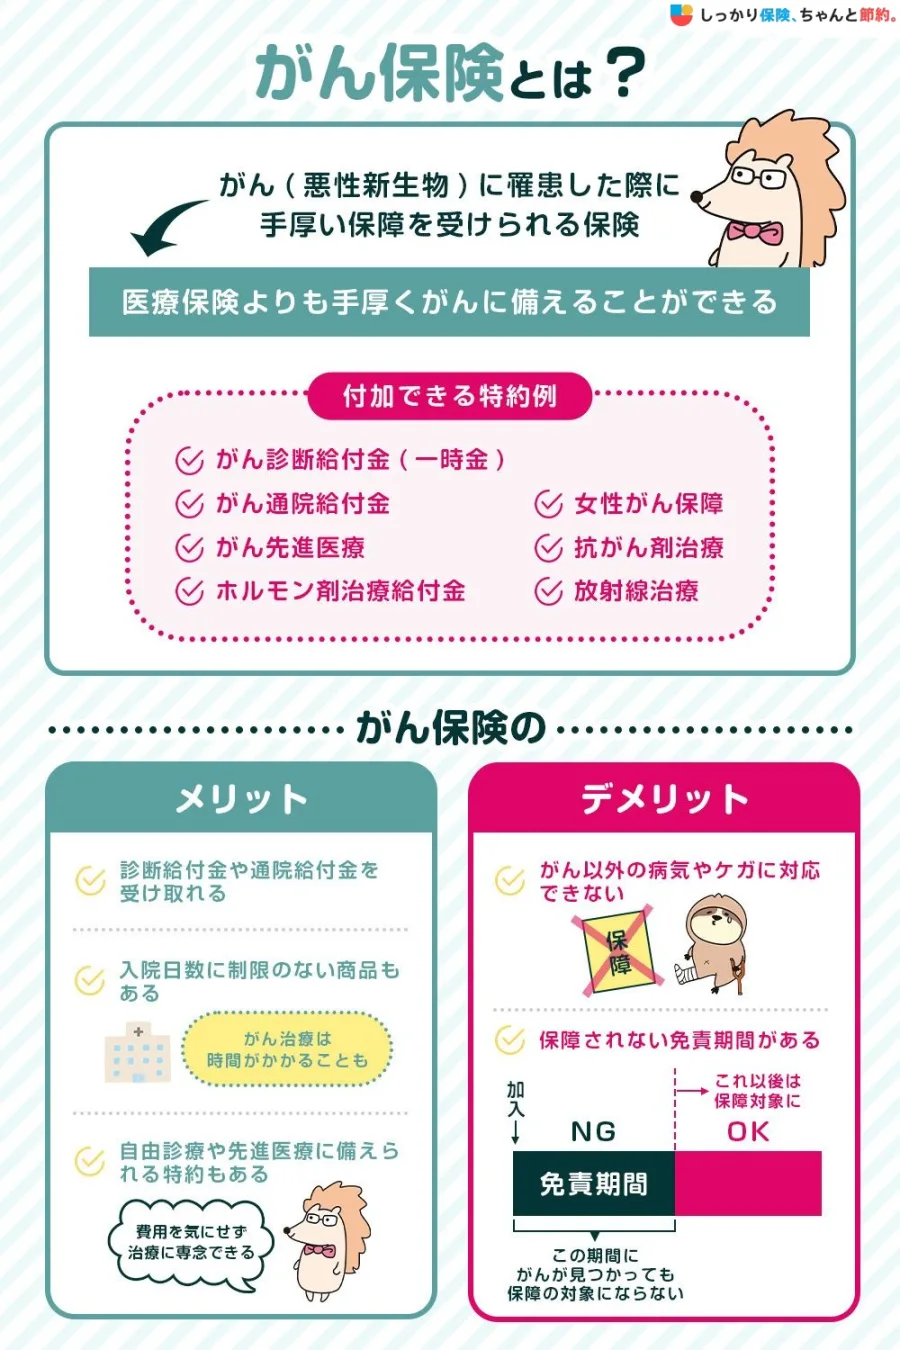
がん保険への加入を検討する際、まず理解しておかなければならないのが日本の公的医療保険制度です。日本の健康保険には「高額療養費制度」という非常に優れた仕組みがあり、同一月にかかった医療費の自己負担額が所得に応じた上限を超えた場合、超えた分が払い戻されます。これにより、どれほど高額な治療を受けたとしても、家計が破綻するような医療費を直接支払い続けるリスクは抑えられています。
しかし、「医療費の自己負担が上限で収まるなら、がん保険は一切いらないのではないか」という疑問が生じるのは自然なことです。実際、医療の現場では入院日数が短期化傾向にあり、手術や抗がん剤治療などを通院で行うケースが増加しています。通院治療が中心になると、入院費そのものは抑えられますが、長期にわたる通院費や、仕事を休むことによる収入減少という別の経済的負担が表面化します。これが、がん保険の必要性をめぐる議論が絶えない本質的な理由です。
2. がん保険と貯蓄の比較:どちらが賢明な選択肢か
「がん保険の代わりに貯金で十分賄える」という意見は、ファイナンシャルプランナーなどの間でもよく聞かれる論点です。突発的な医療費や生活費の補填として、一定額の預貯金があれば民間保険に頼る必要がないというのは合理的な考え方です。ここで、がん保険と貯蓄による自己資金確保のそれぞれの特徴を比較してみましょう。
| 比較項目 | がん保険を活用する場合 | 貯蓄(自力資金)で備える場合 |
|---|---|---|
| 初期コスト | 毎月の保険料が発生する(掛け捨て型か積立型かによる) | 毎月の強制的な拠出はなく、自分のペースで蓄財可能 |
| 資金の確実性 | 加入直後のがん診断でもまとまった給付金を受け取れる | 貯蓄額が目標に達する前は保障が手薄になる |
| 資金の自由度 | がんと診断された場合などの特定の条件でのみ給付される | 医療費以外の生活費や突発的な出費にも自由に使える |
| 長期の負担 | 年齢とともに保険料が上がる場合や、払い続けの負担がある | 一度貯めた資産は減少しない限り維持される |
表から分かるように、貯蓄は資金の自由度が高い一方で、万が一のり患が早い段階で起きた場合に資金が追いつかないリスクがあります。反対に、がん保険は月々の掛け金を支払うことで「確率の低い大リスク」に対する確実なキャッシュフローを確保できるというメリットを持っています。
3. がん治療にかかる実際の費用と「見えないリスク」の正体
がん治療にかかる費用は、医療費そのものだけではありません。報道各社や医療経済の調査データによると、実際の負担を重くしているのは、公的保険の適用外となる費用や生活上の副次的コストです。具体的には、先進医療を受ける場合の技術料は全額自己負担となり、数百万円に及ぶケースも珍しくありません。
また、入院時の差額ベッド代や、食事代の自己負担、病院への交通費、さらには体力を回復させるための栄養補助食品やウィッグの購入費など、細かい出費が積み重なります。さらに見逃せないのが「就労不能に伴う収入減少」です。フリーランスや自営業者はもちろん、会社員であっても長期間休職すれば傷病手当金には上限があり、ボーナスの減額などを合わせると家計に深刻なダメージを与えます。がん保険の先進医療特約や診断給付金は、こうした「見えないリスク」をピンポイントで補填する役割を果たします。
4. がん保険に入るべき人と入らないほうがいい人の判断基準
では、具体的にどのような人ががん保険に加入すべきで、どのような人が入らないほうがいいのでしょうか。ライフステージや経済的状況に応じた明確な判断基準が存在します。
最初に、がん保険に入るべき人の条件として挙げられるのは、十分な貯蓄がまだ形成できていない若年層や子育て世代です。手元にまとまった資金がない状態で高額な先進医療や長期通院が必要になった場合、家計が一気に破綻するリスクがあります。また、血縁者にがん経験者が多い「がん家系」を自認する人や、自営業者・フリーランスなど公的な傷病補償が手薄な立場の人にとっても、精神的な安心感を含めて加入の価値は高いと言えます。
一方で、がん保険に入らないほうがいい人(必要性が低い人)は、すでに医療費や生活費を十分にカバーできる十分な金融資産(数千万円単位の貯蓄や投資資産)を保有している人です。資産運用によって自分で医療リスクを完全にヘッジできるのであれば、民間の保険会社に支払う保険料はコストでしかありません。また、独身で扶養家族がいない場合、あるいは会社の福利厚生や健康保険の付加給付(独自の医療費補助)が非常に手厚い環境にいる場合も、あえてがん保険に加入する必要性は低いと考えられます。
5. 【がん保険必要か】に関するよくある質問(FAQ)
Q1:独身の場合、がん保険は本当に必要ありませんか?
A1:独身で扶養家族がいない場合、自分が働けなくなったときの生活費と治療費さえ自分の貯蓄でまかなえれば、基本的には必要性が低くなります。ただし、十分な貯蓄がない若年期の独身であっても、万が一の際に親に経済的負担をかけたくないという理由であえて掛け捨ての安価な診断給付金型に加入するケースは見られます。
Q2:女性特有のがん保険は、通常の男性向け・一般的なものと何が違いますか?
A2:女性向けのがん保険や特約は、乳がんや子宮頸がんなど、比較的若い世代でも罹患しやすい女性特有のがんを手厚く保障する設計になっています。女性はライフイベント(妊娠・出産・育児)や働き方の変化が大きいため、必要性を考える際は女性特有のリスク発症年齢も考慮に入れる必要があります。
Q3:先進医療特約は本当にそんなに重要ですか?
A3:先進医療の技術料は公的医療保険の対象外となり全額自己負担(数百万単位)になるため、万が一その治療法を選ばざるを得なくなった場合の経済的リスクを防ぐ意味で、非常にコストパフォーマンスが高い(月々数十円〜数百円で付帯できることが多い)特約として推奨されるケースが多くなっています。
まとめ:今後の動向と失敗しないための判断基準
がん保険が必要かどうかという問いに対する答えは、画一的なものではなく、個人の貯蓄残高、家族構成、職業、そしてリスクに対する許容度によって異なります。「高額療養費制度があるから一切不要」と決めつけるのも、「不安だから手あたり次第に保険に入る」というのも、現代の合理的なマネープランとしては適切ではありません。
まずは自身の現在の預貯金と、万が一の休職時に得られる公的保障の額を正確に把握することから始めてください。その上で、貯蓄だけではカバーしきれない「先進医療の技術料」や「初期の生活費不足」のギャップを埋めるツールとして、がん保険を上手に活用するかどうかを判断するのが最善の道と言えます。