車を購入する際、多くの人が利用するマイカーローン。しかし、「何年で組むのが一般的なのか」「5年と7年では何がどう違うのか」と悩む人は少なくありません。借入期間によって月々の返済額はもちろん、総支払額や金利負担、さらには車を手放すタイミングまで大きく左右されます。
本記事では、2026年現在の金融情勢やマイカーローンの動向を踏まえ、一般的な借入期間の傾向から、それぞれのメリット・デメリット、金利の仕組みまでを分かりやすく解説します。ライフプランや家計の状況に合わせた最適なローンの組み方のコツを見ていきます。
車のローンは何年で組むのが一般的?現在のトレンドと平均期間
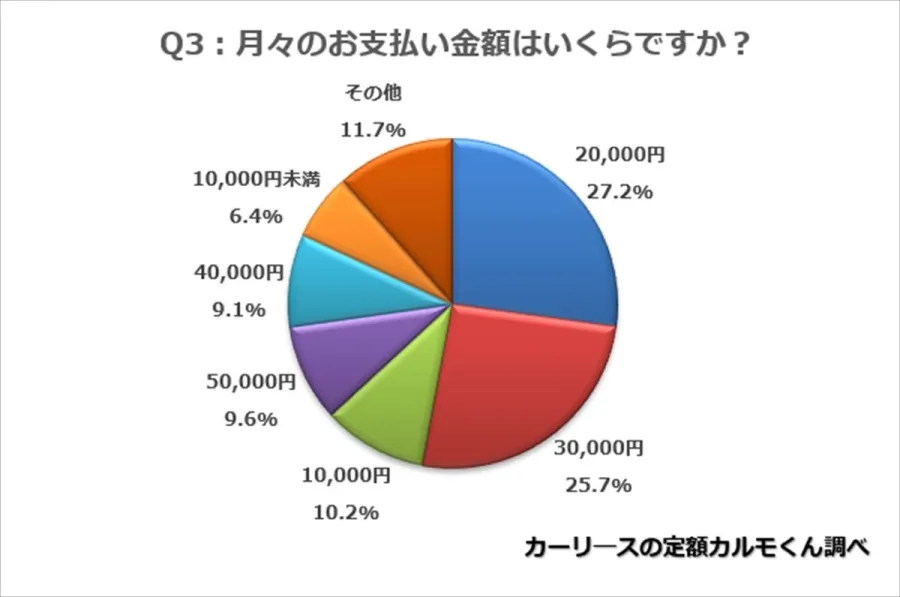
マイカーローンを組む際、世間の人々は一体何年で設定しているのでしょうか。自動車販売業界や金融機関の動向によると、かつては「3年(36回)」や「5年(60回)」が圧倒的な主流でした。特に5年は、一般的な新車保証の期間や車検のサイクル(新車は初回3年、以降2年ごと)とも合致し、バランスの取れた期間として長く選ばれてきました。
しかし、近年の車両価格の高騰や物価上昇、さらには多様なライフスタイルの浸透に伴い、状況に変化が見られます。月々の家計の負担を少しでも軽減するため、「7年(84回)」や「8年」「最長10年(120回)」といった長期のローンを選択する割合が年々増加しています。特にコンパクトカーやファミリーカーを購入する子育て世代の間では、月々の返済額を平準化できる長期ローンの需要が根強くあります。
一方で、残価設定型ローンを利用して「3年〜5年」で乗り換えを前提とした組み方を選ぶ層も一定数存在します。このように、かつての「5年一択」という状況から、それぞれの予算や目的に応じて柔軟に期間を選ぶ時代へと移行しているのが現在の実態です。
5年・7年・3年ローンの違いを徹底比較!メリット・デメリット
借入期間を何年にするかによって、月々の返済額や総支払額、家計への影響は大きく変わります。ここでは代表的な「3年」「5年」「7年」のそれぞれの特徴を整理します。
| 借入期間 | 月々の返済負担 | 金利負担(総支払額) | メリット | デメリット・注意点 |
|---|---|---|---|---|
| 3年(36回) | 重い(高額) | 最も少ない | 総支払額を最小限に抑えられる。ローン完済が早く、早期に自分の資産になる。 | 月々の家計を圧迫しやすい。高級車や高価格帯の車種では現実的ではない場合がある。 |
| 5年(60回) | 標準的・バランス型 | 標準的 | 月々の負担と総支払額のバランスが良い。多くの金融機関で標準的なプランとして扱いやすい。 | 車の維持費(車検やメンテナンス)と返済が重なる時期の家計管理に注意が必要。 |
| 7年(84回)以上 | 軽い(低額) | 最も多い | 月々の返済額を大幅に抑えられ、ワンランク上の車種や装備を選びやすい。 | 金利手数料の総額が高額になる。長期化するほどライフスタイルの変化や途中解約のリスクが増す。 |
このように、期間が短ければ短いほど金利手数料を節約できますが、毎月の返済額は跳ね上がります。逆に期間が長ければ月々のやり繰りは楽になりますが、トータルで支払う金額が数万円から数十万円単位で増える仕組みになっています。自分の収入水準と照らし合わせ、どのバランスが最適かを見極めることが肝心です。
マイカーローンの金利相場と「月々の返済額」の目安
ローンの総支払額を大きく左右するのが「金利の相場」です。マイカーローンは借入先によって金利が大きく異なり、一般的に「銀行系マイカーローン」は金利が低く(年1.5%〜3.0%前後)、ディーラーローンはそれよりも高めに設定される傾向があります(年4.0%〜8.0%前後)。自社ローンや一部の信販系クレジットではさらに高くなるケースもあるため注意が必要です。
例えば、借入金額200万円を金利2.0%(元利均等返済)で借り入れた場合と、金利6.0%で借り入れた場合では、総支払額に大きな差が生じます。また、月々の返済額の目安を算出する際は、「手取り月収の15%〜20%以内」に抑えるのが安全な家計管理のラインとされています。
マイカーローン審査を申し込む際は、自身の信用情報や年収に対する借入額のバランス(返済比率)が厳しくチェックされます。審査期間については、Web完結型の銀行ローンであれば最短即日〜数営業日、ディーラーローンであれば数時間〜1日程度で結果が出るのが一般的です。複数の選択肢を比較し、少しでも低金利な商品を選ぶことが賢い返済の第一歩となります。
残価設定型ローンや頭金なしの落とし穴と注意点
近年人気の「残価設定型ローン」は、数年後の下取り価格(残価)をあらかじめ差し引いた金額に対してローンを組む仕組みです。そのため、「5年契約なのに月々の支払いは3年並みに安い」といったメリットがあります。数年ごとに新車に乗り換えたい人や、常に最新の安全装備がついた車に乗りたい人には非常に魅力的な選択肢です。
しかし、この方式には見落としがちなデメリットも存在します。契約期間満了時には「車を返却する」「残価を清算して買い取る」「再ローンを組む」のいずれかを選ぶことになりますが、返却時に車体に大きな傷があったり、規定の走行距離を超過していたりすると、追加の精算金(追金)を請求されるケースがあります。
また、「頭金なし」でフルローンを組む場合も注意が必要です。初期費用を用意せずに手軽に車を手に入れられる反面、借入総額が膨らむため、購入直後から車の市場価値(下取り価格)がローン残高を下回る「オーバーローン」の状態になりやすくなります。万が一、事故で車が全損したり、途中で手放さざるを得なくなったりした際、売却額でローンを完済できず、手出しの現金が必要になるリスクが高まるため慎重な判断が大切です。
途中で車を手放したくなったら?「途中解約」の仕組みとリスク
「ライフスタイルの変化で車に乗らなくなった」「転勤が決まった」「結婚や出産でより大きな車に買い替えたい」といった理由から、ローンの返済期間中に車を手放したくなるケースは少なくありません。いわゆる「車のローン途中解約(一括返済・売却)」は、基本的にいつでも可能です。
ただし、途中で解約・売却する際には極めて重要なルールがあります。それは、「車を売却した代金で、その時点のローン残債をすべて完済しなければならない」という原則です。売却査定額がローン残高を上回っていれば差額が手元に残る(または次の資金に回せる)ため問題ありませんが、前述の通り長期ローンや頭金なしで購入した場合、残債の方が多くなる「残債割れ」を起こしやすくなります。
残債割れを起こした場合、足りない分の現金を一括で支払うか、別のフリーローン等に借り換えて返済を続けなければならないため、家計に深刻なダメージを与えかねません。長期のローンを組むときは、「途中で車を売却する可能性がどれくらいあるか」をあらかじめ想定しておく必要があります。
【プロの結論】失敗しないためのローンの選び方と年齢制限の注意点
ここまでマイカーローンの期間や金利、各種仕組みについて見てきましたが、最終的にどのような基準で選ぶべきでしょうか。
子どもが生まれる予定がある、数年後に引っ越すかもしれないなど、ライフステージの変化が予測される時期とローンの完済時期がズレていると、家計が破綻するリスクが高まります。また、見落としがちな点として「車ローンは何歳まで組めるのか」という年齢制限があります。多くの金融機関では、完済時の年齢が「満70歳未満」または「75歳未満」に設定されていることが多く、定年退職を迎える年齢や収入が変動する時期を逆算して借入期間を設定する必要があります。
返済シミュレーションを活用し、自身の年齢、収入の安定性、将来のライフプランを総合的に見据えた上で、無理のない返済期間を選択することが何よりも重要です。
【車のローン何年】に関するよくある質問(FAQ)
Q1:車のローンを組む際、一般的な「年数」はどれくらいですか?
A1:従来は「5年(60回)」が最も標準的でしたが、近年は月々の負担を軽くするために「7年(84回)」を選ぶ人が増えています。
Q2:長期のローン(7年や8年)にすると、デメリットはありますか?
A2:月々の返済額が抑えられる一方で、金利手数料の総額が増えて総支払額が高くなるほか、途中で車を買い替える際にローン残債が残りやすくなるデメリットがあります。
Q3:頭金なしでローンを組むことは可能ですか?また、おすすめできますか?
A3:頭金なし(フルローン)での契約は多くのディーラーや銀行で可能です。初期費用を抑えられるメリットがありますが、借入総額が増え、金利負担や残債リスクが高まるため、計画的な返済シミュレーションが不可欠です。