自動車を購入する際、多くの人が利用するのがマイカーローンです。しかし、「何年でローンを組むのが一般的なのか」「期間によってどのような違いがあるのか」と悩む方は少なくありません。返済期間の選択は、毎月の家計の負担だけでなく、総支払額や車の乗り換えサイクルにも大きく影響します。
本記事では、3年・5年・7年・最長10年といった期間別のメリット・デメリットや、月々の返済額の目安、無理なく完済するための選び方のコツをファイナンシャルプランナーの視点からわかりやすく解説します。
車ローンの平均年数は何年?現在の主流と選ばれている背景
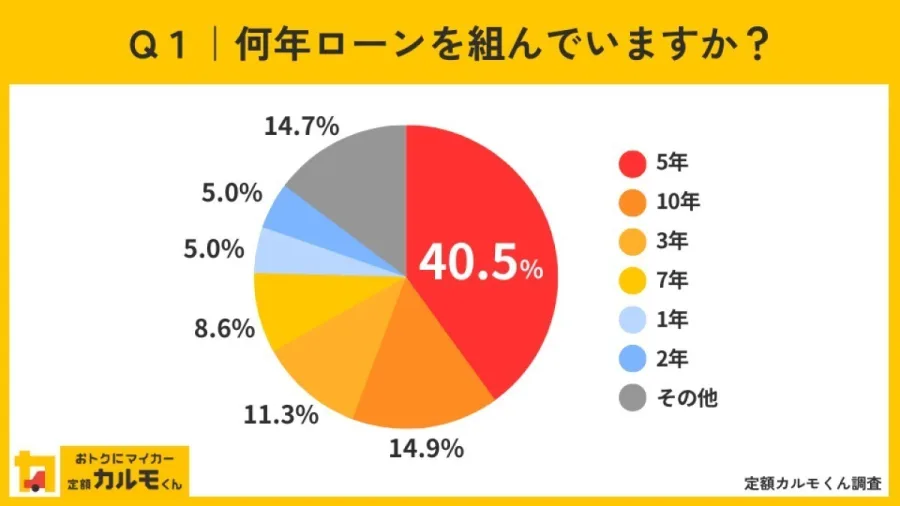
一般社団法人日本自動車販売協会連合会や全国のディーラー・金融機関の動向によると、マイカーローンの平均的な返済期間は5年(60回払)から7年(84回払)を選ぶ人が最も多いとされています。
かつては「車ローン 3年」といった短期設定や、現金一括購入が主流だった時代もありましたが、近年では車両本体価格や安全装備・先進技術の高騰に伴い、月々の負担を抑えられる長期のローンを選ぶ傾向が強まっています。また、銀行のマイカーローンやディーラーローンの金利を比較した上で、無理なく支払える月額予算から逆算して返済年数を決める利用者が増えているのが実態です。
3年・5年・7年・10年の違いと期間別のメリット・デメリット
車ローンは何年で組むかによって、月々の返済額や総支払額、さらには車を手放すタイミングでの残債リスクが大きく変わります。ここでは代表的な4つの期間について詳しく見ていきます。
■ 3年(36回払い):金利負担を最小限に抑えたい短期派
車ローン 3年という短い期間を選ぶ最大のメリットは、金利による総支払額の増加を最小限に抑えられる点です。また、ローン完済と同時に車の所有権が完全に自分のものになり、次の車への乗り換えもスムーズに行えます。一方で、月々の返済額が大きくなるため、ある程度まとまった頭金を用意するか、余裕のある収入基盤がないと家計を圧迫するデメリットがあります。
■ 5年(60回払い):最もバランスの取れた標準的な選択
車ローン 5年 返済額のバランスが最も良く、多くの金融機関やディーラーで標準コースとして設定されています。月々の返済額と総支払額の妥協点が取りやすく、日本の一般的な車の買い替えサイクル(車検のタイミングなど)とも合致しやすいのが特徴です。
■ 7年(84回払い):月々の負担を軽減しつつ新車を狙う選択肢
車ローン 7年 返済を選ぶ最大の理由は、月々の返済額を低く抑えてワンランク上の車種や装備を選べる点です。近年、新車の価格上昇に伴い選ばれるケースが急増しています。ただし、期間が長くなる分、金利手数料の総額が増えるほか、車検やメンテナンスの維持費とローンの支払いが長期間重なる点に注意が必要です。
■ 最長10年(120回払い):月々最優先だが慎重な見極めが必要
マイカーローン 何年まで組めるかについては、金融機関によって異なりますが、最長10年(120回払い)に対応しているところもあります。月々の返済額を極限まで抑えられる一方、金利負担が非常に重くなり、ローン完済前に車を手放す際に「売却価格よりもローンの残債が多い(オーバーローン)」状態になりやすいリスクを孕んでいます。
【比較表】車ローンの期間別特徴・月々返済額・総支払額の目安
以下の表は、車両価格300万円の車を金利(年2.5%・元利均等返済)で借り入れた場合の、期間ごとの違いをまとめた目安です。
| 返済期間 | 回数 | 月々の返済額(目安) | 総支払額(目安) | こんな人におすすめ |
|---|---|---|---|---|
| 3年 | 36回 | 約86,600円 | 約3,117,000円 | 頭金が多く用意でき、総額を安く抑えたい人 |
| 5年 | 60回 | 約53,300円 | 約3,198,000円 | 月々のバランスと総額の妥協点を重視する人 |
| 7年 | 84回 | 約39,200円 | 約3,292,000円 | 月々の負担を軽くして、少し良い車に乗りたい人 |
| 10年 | 120回 | 約28,300円 | 約3,396,000円 | 月々のキャッシュフローを最優先したい人 |
※上記はあくまで金利年2.5%で計算したシミュレーション上の概算であり、実際の金利やボーナス払いの有無によって変動します。
車ローンの審査期間と、マイカーローン金利を比較するポイント
車を購入する際は、ローンの「金利」と「審査」についても事前に把握しておく必要があります。マイカーローン 金利 比較を行うと、銀行系ローンは金利が低い傾向にあるものの、審査基準が厳しく結果が出るまでに時間がかかるという特徴があります。一方で、ディーラーローンは金利がやや高めですが、手続きが簡易的で納車までのスケジュールをスムーズに進めやすいメリットがあります。
また、気になる車ローン 審査 期間については、ディーラーローンの場合は最短即日から数日程度、銀行系マイカーローンの場合は審査結果が出るまでに数日から1週間程度かかることが一般的です。購入のスケジュールが決まっている場合は、余裕を持って事前の仮審査を申し込むことが推奨されます。
車ローンを途中で終わらせる「途中完済」の仕組みと注意点
「最初は余裕を持たせて7年や10年でローンを組んだものの、ボーナスや貯金で余裕ができたので一括で返してしまいたい」という場合に利用できるのが車ローン 途中完済(繰り上げ返済)です。
途中完済を行うことで、本来支払うはずだった将来分の利息をカットできるため、総支払額を大きく減らすことができます。ただし、金融機関やローン会社によっては、繰り上げ返済手数料が別途発生する場合や、事前の手続きが必要な場合があるため、契約時の規約をあらかじめ確認しておくことが大切です。
【車ローン何年】に関するよくある質問(FAQ)
Q1:車ローンは何年で組むのが一番お得ですか?
A1:利息の総支払額を抑えるという観点では、家計が破綻しない範囲で最も短い期間(3年や5年)で組むのが最もお得です。ただし、無理な短期設定で生活費が圧迫されると本末転倒なため、月々の予算と総支払額のバランスを取ることが重要です。
Q2:車ローンが長すぎる場合のデメリットは何ですか?
A2:主なデメリットとして、金利負担による総支払額の増加、長期間にわたる負債の抱え込み、そして車を買い替えたくなった際にローンの残債が車の価値を上回る(オーバーローン)リスクが高まることが挙げられます。
Q3:頭金なしで最長期間のローンを組んでも大丈夫ですか?
A3:月々の支払いを抑えられるメリットはありますが、前述の通り総支払額が増え、資産価値の下落リスクに追いつかなくなる可能性があります。ライフプランの変化(結婚や転勤など)も考慮し、可能であれば一部頭金を入れるか、5〜7年程度の現実的な期間設定を検討するのが無難です。
まとめ:失敗しないための車ローンの選び方
車ローンの返済年数を決める際は、「月々いくらなら無理なく支払い続けられるか」という現在の家計状況と、「数年後に車をどう扱うか(乗り続けるのか、買い替えるのか)」という将来のライフプランを照らし合わせることが何よりも重要です。
ネット上の噂や表面上の月額の安さだけに惑わされず、金利比較や途中完済の選択肢も含めてトータルのコストパフォーマンスを見極め、ご自身のライフスタイルに最適な返済期間を選んでいきましょう。