エネルギー資源の枯渇に関する議論は、現在常に大きな関心を集めています。「石油があと何年でなくなるのか」という疑問は、私たちの日常生活から産業、国家の経済戦略にいたるまで、多大な影響を及ぼす重要なテーマです。BP(ブリティッシュ・ペトロリアム)などのエネルギー統計データや、近年のシェールオイルの増産、脱炭素社会に向けた新エネルギーへの移行が進む中、実際の資源の寿命はどのように評価されているのでしょうか。
本稿では、石油の可採年数の定義や埋蔵量の推移、OPEC(石油輸出国機構)の動向や代替エネルギーの現状を踏まえ、2026年現在の最新データをもとにその実態を徹底的に解説します。
石油の「可採年数」とは何か?定義と統計の仕組み
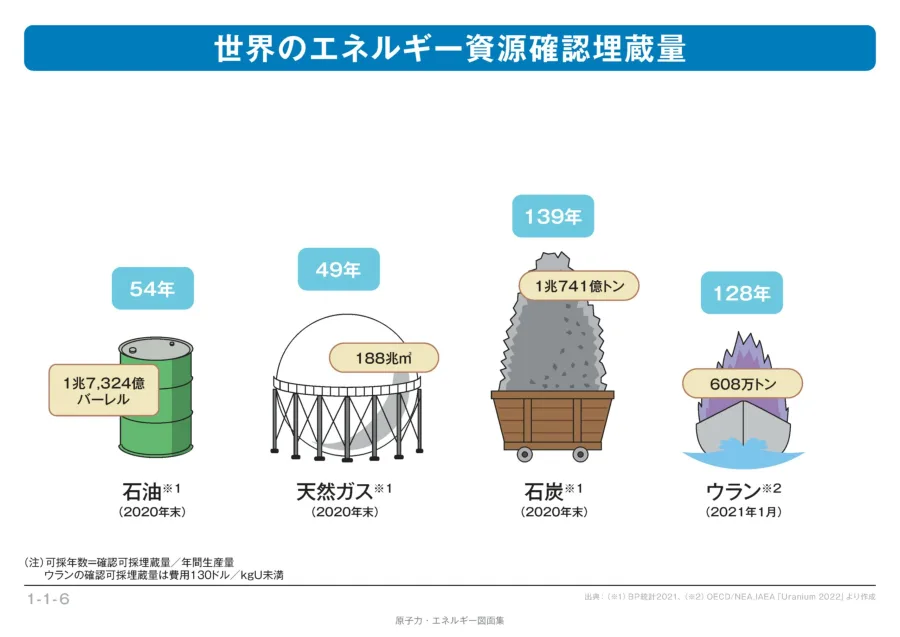
ニュースや経済報道で頻繁耳にする「石油がああと何年で枯渇する」という表現は、多くの場合、統計上の「可採年数(R/P比:Reserves-to-Production Ratio)」に基づいています。これは、現時点の技術と経済的条件のもとで、確認されている埋蔵量(確認埋蔵量)を、その年の年間生産量で割った値です。
例えば、BPの『世界エネルギー統計レビュー(Statistical Review of World Energy)』などの公的データによると、世界の可採年数は長年にわたり「約50年前後」を行き来してきました。直近の動向においても、枯渇までの年数が一方的に減少し続けるわけではないという特徴があります。これは、新たな油田の発見や掘削技術の高度化によって「確認埋蔵量」そのものが更新され続けているためです。
つまり、可採年数は「地球上の石油が完全になくなるまでの正確なカウントダウン」ではなく、あくまで「現在の採掘技術と確認された埋蔵量をベースにした指標」である点に留意する必要があります。資源の枯渇リスクを正しく理解するためには、この指標の裏にある技術革新や探査の動向をあわせて見る視点が欠かせません。
世界の石油埋蔵量の推移と主要なランキング構造
世界の石油埋蔵量と生産量のバランスは、地域ごとに大きな偏りが見られます。資源国経済を支える中東地域をはじめ、南北アメリカやロシアなどが主要な供給源となっています。
以下の表は、世界の主な石油埋蔵量保有国や地域における特徴、および統計データを読み解く上でのポイントをまとめたものです。
| 地域・国名 | 埋蔵量の特徴 | 市場への影響力・動向 |
|---|---|---|
| 中東地域(OPEC加盟国中心) | 世界全体の過半数を占める圧倒的な確認埋蔵量を保有 | サウジアラビアなどを中心に、世界の原油供給と価格調整の主導権を握る |
| 北米(アメリカ、カナダ) | シェールオイルやオイルサンドによる埋蔵量の拡大が顕著 | 技術革新により非伝統的資源の開発が進み、世界最大の生産国の一つとして台頭 |
| 中南米(ベネズエラ等) | 国別の確認埋蔵量では世界トップクラスの規模を誇る | 政治的・経済的要因や重質油の精製コストにより、生産量や輸出に変動が大きい |
| ロシア・中央アジア | 豊富な天然資源と広大な国土に根ざした大規模な油田・ガス田 | 地政学的リスクや国際制裁の影響を受けながらも、世界のエネルギー供給の要を担う |
このように、埋蔵量の多さと実際の生産スピード、さらには各国が抱える地政学的・経済的背景が複雑に絡み合いながら、世界のエネルギーバランスが形成されています。
シェールオイルの登場が変えた世界のエネルギー地図
2000年代以降、世界の石油事情を大きく塗り替えたのが、アメリカを中心とした「シェールオイル(タイトオイル)」の爆発的な生産拡大です。従来は採掘が困難とされていた頁岩(シェール)層に閉じ込められた原油を、水圧破砕法(フラクチャリング)や水平井掘削技術の進歩によって効率的に回収できるようになりました。
このシェール革命の影響により、アメリカはかつての最大の輸入国からエネルギーの純輸出国へと転換し、世界の原油供給構造は一変しました。従来のOPECによる供給独占体制が薄れ、非OPECの産油国、特にアメリカの民間エネルギー企業が市場価格に強い影響力を持つようになったのです。
シェールオイルの生産量は、原油価格の変動や採掘コスト、環境規制の強化などの要因によって増減しますが、世界の石油埋蔵量の見通しや「あと何年」という議論において、非伝統的資源の存在感が不可欠な要素となっていることは間違いありません。
OPECの動向と価格・供給コントロールの現在地
石油市場を語る上で欠かせないのが、石油輸出国機構(OPEC)およびロシアなどの主要産油国で構成される「OPECプラス」の動向です。OPECは、世界の原油生産の大部分を調整するカルテルとして、価格の急激な変動を防ぐために協調減産や増産を行ってきました。
近年では、環境配慮型エネルギーへの転換や脱炭素の波が押し寄せる中、産油国経済の持続可能性と適正な原油価格の維持との間で難しい舵取りを迫られています。価格が高すぎれば代替エネルギーへの移行や省エネが加速し、低すぎれば資源国経済の財政が圧迫されるというジレンマがあります。
OPECプラスの動向は、単なる短期的な価格変動だけでなく、中長期的な世界の石油供給の安定性や、将来の投資計画にも直接的な影響を与え続けています。
脱炭素化の影響と石油代替エネルギーへの移行
「石油がああと何年持つか」という問いに対して、もう一つの大きな変数となっているのが地球温暖化対策と「脱炭素(カーボンニュートラル)」の世界的な潮流です。国際的な気候変動対策や温室効果ガス排出削減の目標に向け、自動車の電気自動車(EV)化や再生可能エネルギー(太陽光、風力など)の導入が急ピッチで進められています。
この動きにより、将来的な石油需要はいつピークを迎えるのか(ピークオイル)、そして需要が減少した後のエネルギー市場がどうなるのかという議論が活発化しています。石油代替エネルギーや水素・アンモニアなどの新燃料の開発が進むにつれて、化石燃料への依存度は段階的に低下していくと予想されています。
ただし、化学製品の原料や航空・海運などの分野では依然として石油への依存が深く、エネルギーの完全な移行には多大な時間と技術的課題が存在します。脱炭素の推進は、単に「石油が枯渇するから使うのをやめる」のではなく、「気候変動への配慮から使わない選択をする」という構造的なシフトを意味しています。
資源国経済への影響と今後の見通し
石油収入に国家財政や経済の多くを依存している中東、ロシア、中南米などの資源国経済にとって、エネルギー市場の構造変化は死活問題です。脱炭素化や需要の頭打ちを見据え、多くの産油国は「ポスト石油」を見据えた産業の多角化や、再生可能エネルギーへの巨額投資を進めています。
例えば、中東の主要国では、観光業、金融、ハイテク産業、水素・アンモニア生産へのシフトを掲げ、石油だけに頼らない経済構造への脱却(経済改革)を国家戦略として推進しています。資源国経済の安定は、中東地域の地政学的安定とも直結しており、世界経済全体にとっても極めて重要な要素です。
【石油あと何年】に関するよくある質問(FAQ)
Q1:石油は本当にあと50年ほどですべて枯渇してしまうのですか?
A1:いいえ、統計上の「可採年数(約50年)」は、現行の技術と経済条件で確実に見つかっている埋蔵量をベースにした目安にすぎません。過去数十年にわたり、新油田の発見や採掘技術の向上によって可採年数は常に50年前後を維持し続けており、急に石油が底をつくわけではありません。
Q2:シェールオイルの登場によって、エネルギーの状況はどう変わりましたか?
A2:アメリカを中心にシェールオイルの生産が飛躍的に拡大したことで、世界の原油供給構造が大きく多様化しました。従来の中東を中心としたOPECの供給独占体制から、非OPECの産油国も加えたマルチな供給網へとシフトし、価格動向にも大きな影響を与えています。
Q3:脱炭素化が進むと、石油はいつ頃使われなくなるのでしょうか?
A3:輸送分野(EVなど)や発電分野では脱炭素化が急ピッチで進んでいますが、プラスチックなどの化学製品の原料や航空機燃料など、代替が困難な分野も多く存在します。完全な需要の消滅には至らないものの、今後は徐々に需要のピークアウトとエネルギーミックスの多様化が進むと見られています。
まとめ:今後の動向とエネルギーの未来を見据える視点
「石油があと何年でなくなるのか」という疑問に対する答えは、単一の数字で示すことはできません。統計上の可採年数は技術革新や探査によって変動し続け、実際の枯渇リスクよりもむしろ、気候変動対策による脱炭素への移行や、国際情勢・OPECの生産方針といった社会的・経済的要因が今後のエネルギーの未来を大きく左右します。
私たちが直面している課題は、資源が物理的になくなる日への恐怖ではなく、環境負荷を抑えながら安定したエネルギー供給をいかに維持し、新エネルギーや代替技術へとスムーズに移行していくかという構造的な転換点にあります。最新のデータや国際的な動向を冷静に捉え、エネルギーをめぐる複雑な背景を多角的に理解することが求められています。